

Análisis Financiero
¿Rinde el capital de las empresas colombianas? ROIC contra costo de capital, 2019-2025
3 de noviembre de 2026 · Capitalia · 16 min de lectura
Análisis Financiero
Una empresa puede crecer, reportar utilidades todos los años y, aun así, destruir valor. El capital tiene un costo de oportunidad: lo que los accionistas y los acreedores podrían ganar en otra parte con el mismo riesgo. Una empresa crea valor solo cuando lo que rinde su capital supera ese costo.
En febrero de 2026, Aswath Damodaran hizo la pregunta para todo el mundo: de 48.156 empresas cotizadas, solo el 28% gana más que su costo de capital, y apenas el 17% lo supera por cinco puntos porcentuales o más. En Colombia no existía una medición comparable para las empresas no cotizadas, que es donde está la mayor parte de la actividad productiva del país.
La hicimos con los estados financieros que las sociedades radican ante la Superintendencia de Sociedades, línea por línea, de 2019 a 2025. Y agregamos una segunda pregunta que el promedio no responde: ¿rinde el capital nuevo que las empresas invirtieron en estos años?
Las cinco cifras
- 38,5% de las 13.680 empresas medianas y grandes no financieras gana más que su costo de capital en 2025. En 2021 era el 58,2%.
- La vara subió, no el negocio empeoró. El WACC mediano pasó de 10,1% a 14,5% entre 2021 y 2025; el ROIC mediano bajó de 13,6% a 11,1%.
- El capital nuevo rindió 9,0% entre 2019 y 2025, contra un costo de capital mediano de 12,5%. Solo el 40,2% de las empresas que invirtieron lo hizo rendir por encima de su costo.
- Invertir fuerte hace crecer, pero no hace más rentable. Las empresas que hacen una inversión extraordinaria venden 16,6 puntos más a tres años que empresas parecidas, pero su ROIC queda 1,5 puntos por debajo.
- 1.312 empresas retienen la mayor parte de su utilidad y la reinvierten por debajo de su costo de capital: 60,8 billones de pesos, el 36,9% de todo el capital agregado en el periodo.
Dos preguntas que no se deben confundir
¿Rinde el capital que ya existe? Se compara la rentabilidad del capital invertido (ROIC) de toda la empresa con su costo promedio ponderado de capital (WACC). Es la medición de Damodaran. Mide el retorno promedio de una cartera de inversiones acumulada durante años, algunas de ellas hechas hace décadas.
¿Rinde el capital nuevo? Se compara el aumento de la utilidad operativa con el capital que la empresa agregó para conseguirlo. Es el retorno marginal de las decisiones recientes.
Las dos pueden diferir mucho. Una empresa con un ROIC histórico alto puede estar aceptando hoy proyectos mediocres, y una con ROIC bajo puede estar haciendo buenas inversiones que todavía no se notan en el promedio. Para un dueño o una junta directiva, la segunda pregunta es la que importa: no si la empresa es rentable, sino si lo es el próximo peso que invierte.
Cómo lo medimos
ROIC = NOPAT / capital invertido
- NOPAT: la utilidad operativa (utilidad bruta menos gastos de ventas y de administración, sin otros ingresos ni participación en asociadas) después del impuesto de renta de cada año. Una pérdida operativa no genera escudo fiscal ese año.
- Capital invertido: patrimonio más deuda financiera, menos efectivo y menos las inversiones en subsidiarias y asociadas, cuyo rendimiento no está en la utilidad operativa. Promedio de apertura y cierre del año.
- WACC: estimado en pesos nominales, por año y para cada una de las 35 industrias de la clasificación de Capitalia, con el modelo de Damodaran para mercados emergentes: betas desapalancadas de empresas cotizadas de mercados emergentes, reapalancadas con la estructura de capital de cada industria, y la prima de riesgo de Colombia de enero de cada año.
El resultado depende del costo de capital que se suponga, así que usamos tres escenarios y publicamos los tres:
| Bajo (titular) | Central | Exigente | |
|---|---|---|---|
| Tasa libre de riesgo en pesos | TES a 10 años − diferencial soberano | TES a 10 años − diferencial soberano | TES a 10 años completo |
| Prima adicional en el costo del patrimonio | Ninguna | +3 puntos | +4 puntos |
| Costo de la deuda | TES + 1,11% | TES + 2,75% | Tasa bancaria ordinaria del año |
El titular usa el escenario bajo, el de Damodaran sin ajustes: lo que exigiría un inversionista diversificado. Es una vara deliberadamente baja para una empresa no cotizada, así que una empresa que no la supera destruye valor con cualquier supuesto razonable.
Seis errores que cambian la conclusión, y cómo los tratamos
- Contar dos veces el riesgo Colombia. El TES ya trae el riesgo soberano. Por eso la tasa libre de riesgo es el TES menos el diferencial de incumplimiento que publica Damodaran, y el riesgo país entra una sola vez, en la prima.
- Darle escudo fiscal a una pérdida. Una utilidad operativa negativa entra sin impuesto: no hay ahorro tributario que reconocer ese año.
- Confundir la inversión con el CAPEX bruto. El retorno del capital nuevo se mide de dos maneras independientes: con el aumento del capital invertido en el balance y con la reinversión neta pagada según el estado de flujo de efectivo (compras de activos menos ventas, menos depreciación, más el cambio en el capital de trabajo). Las dos tienen que apuntar en la misma dirección.
- Medir la inversión el mismo año que se hace. Una planta no rinde el año en que se construye. Medimos ventanas de tres años y una larga de seis, y seguimos a las empresas que invirtieron fuerte hasta tres años después.
- Leer correlación como causa. Comparamos a las que invirtieron con empresas parecidas que no lo hicieron, y medimos si ya crecían más antes de invertir.
- Mezclar negocios que no se pueden comparar. Las sociedades inmobiliarias, con activos revaluados, y las empresas de menos de $5.000 millones de ingresos, donde parte de la utilidad sale como sueldo del dueño, se reportan aparte. No se esconden: tienen su propia cifra.
Resultado 1: el capital que ya existe
| 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|---|---|
| Empresas medidas | 9.757 | 10.531 | 12.194 | 13.170 | 13.869 | 14.172 | 13.680 |
| % que supera su WACC (bajo) | 45,0 | 47,3 | 58,2 | 50,8 | 43,5 | 44,1 | 38,5 |
| % que lo supera (central) | 37,4 | 40,7 | 51,0 | 44,5 | 37,7 | 37,7 | 32,7 |
| % que lo supera (exigente) | 31,8 | 36,3 | 47,2 | 38,2 | 29,5 | 31,5 | 28,4 |
| % que lo supera por 5 puntos o más | 31,9 | 35,0 | 44,9 | 39,0 | 32,5 | 32,3 | 27,8 |
| ROIC mediano (%) | 9,3 | 9,0 | 13,6 | 14,4 | 13,0 | 11,8 | 11,1 |
| WACC mediano, bajo (%) | 10,0 | 9,3 | 10,1 | 13,5 | 14,5 | 13,1 | 14,5 |
| EVA agregado (billones de pesos) | −6,2 | −12,6 | +10,5 | +11,6 | −24,4 | −15,6 | −27,5 |
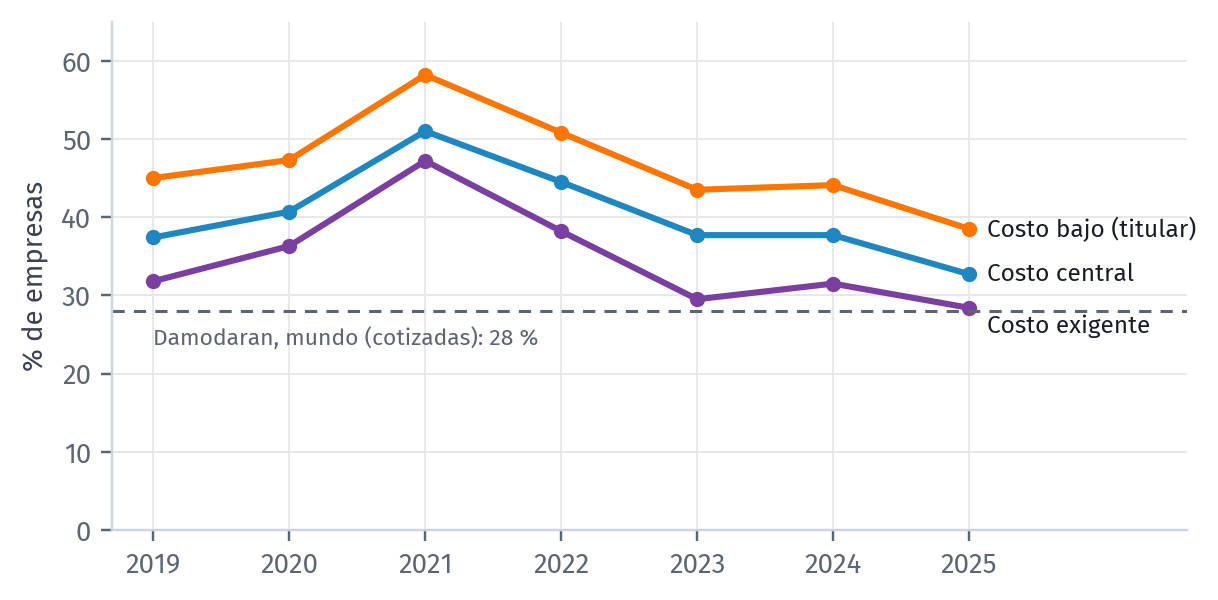
En 2025, el 38,5% de las empresas gana sobre su capital más que su costo. Con el escenario central es el 32,7% y con el exigente el 28,4%: el nivel depende del supuesto, pero la tendencia es la misma en los tres. Y si se pide lo mismo que Damodaran en su segunda medida, superar el costo por cinco puntos o más, la proporción colombiana es de 27,8%.
La vara subió
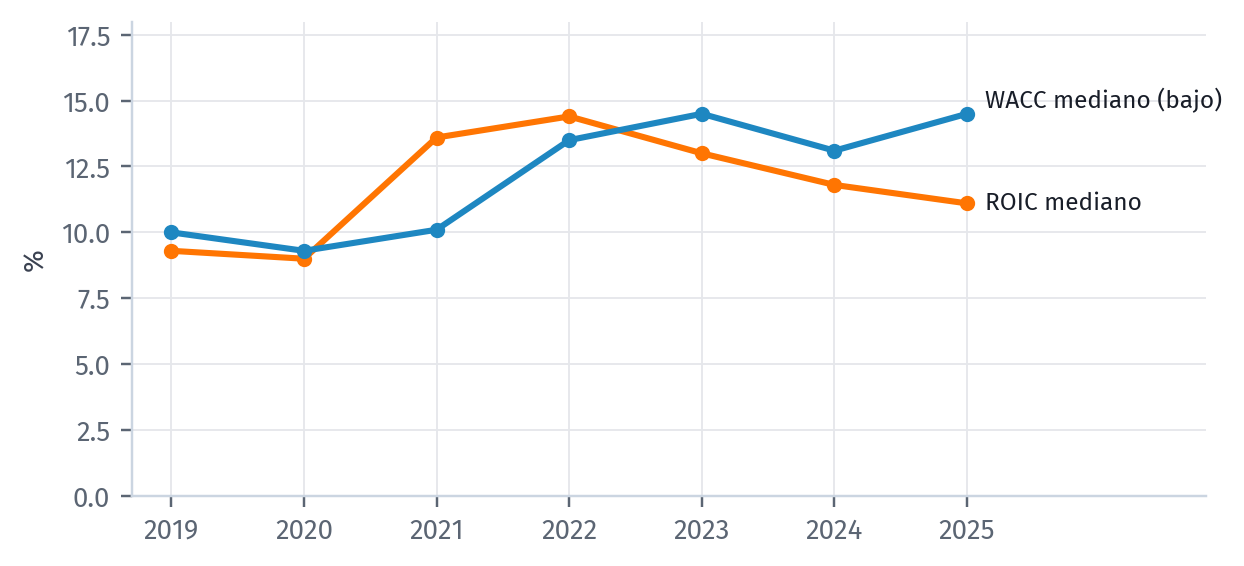
El gráfico muestra de dónde viene la caída. El ROIC mediano subió de 9,0% en 2020 a 14,4% en 2022 y desde entonces bajó a 11,1%. Las empresas se volvieron algo menos rentables, pero lo que de verdad cambió fue el costo del capital: la tasa libre de riesgo en pesos pasó de 4,35% en 2019 a 10,55% en 2025, y el WACC mediano subió de 10,1% a 14,5%.
La consecuencia es práctica: un negocio que creaba valor en 2019 puede destruirlo en 2025 sin haber empeorado. Las empresas que evalúan inversiones con tasas de descuento heredadas de los años de tasas bajas sobreestiman el valor de sus proyectos.
En agregado, el conjunto creó valor en 2021 y 2022 y lo destruye desde 2023: un valor económico agregado (EVA) de −27,5 billones de pesos en 2025, sobre 602 billones de capital invertido. Las empresas que ganan su costo concentran apenas el 27,5% de ese capital: las grandes, por peso invertido, rinden menos que la mediana.
Por industria y por tamaño
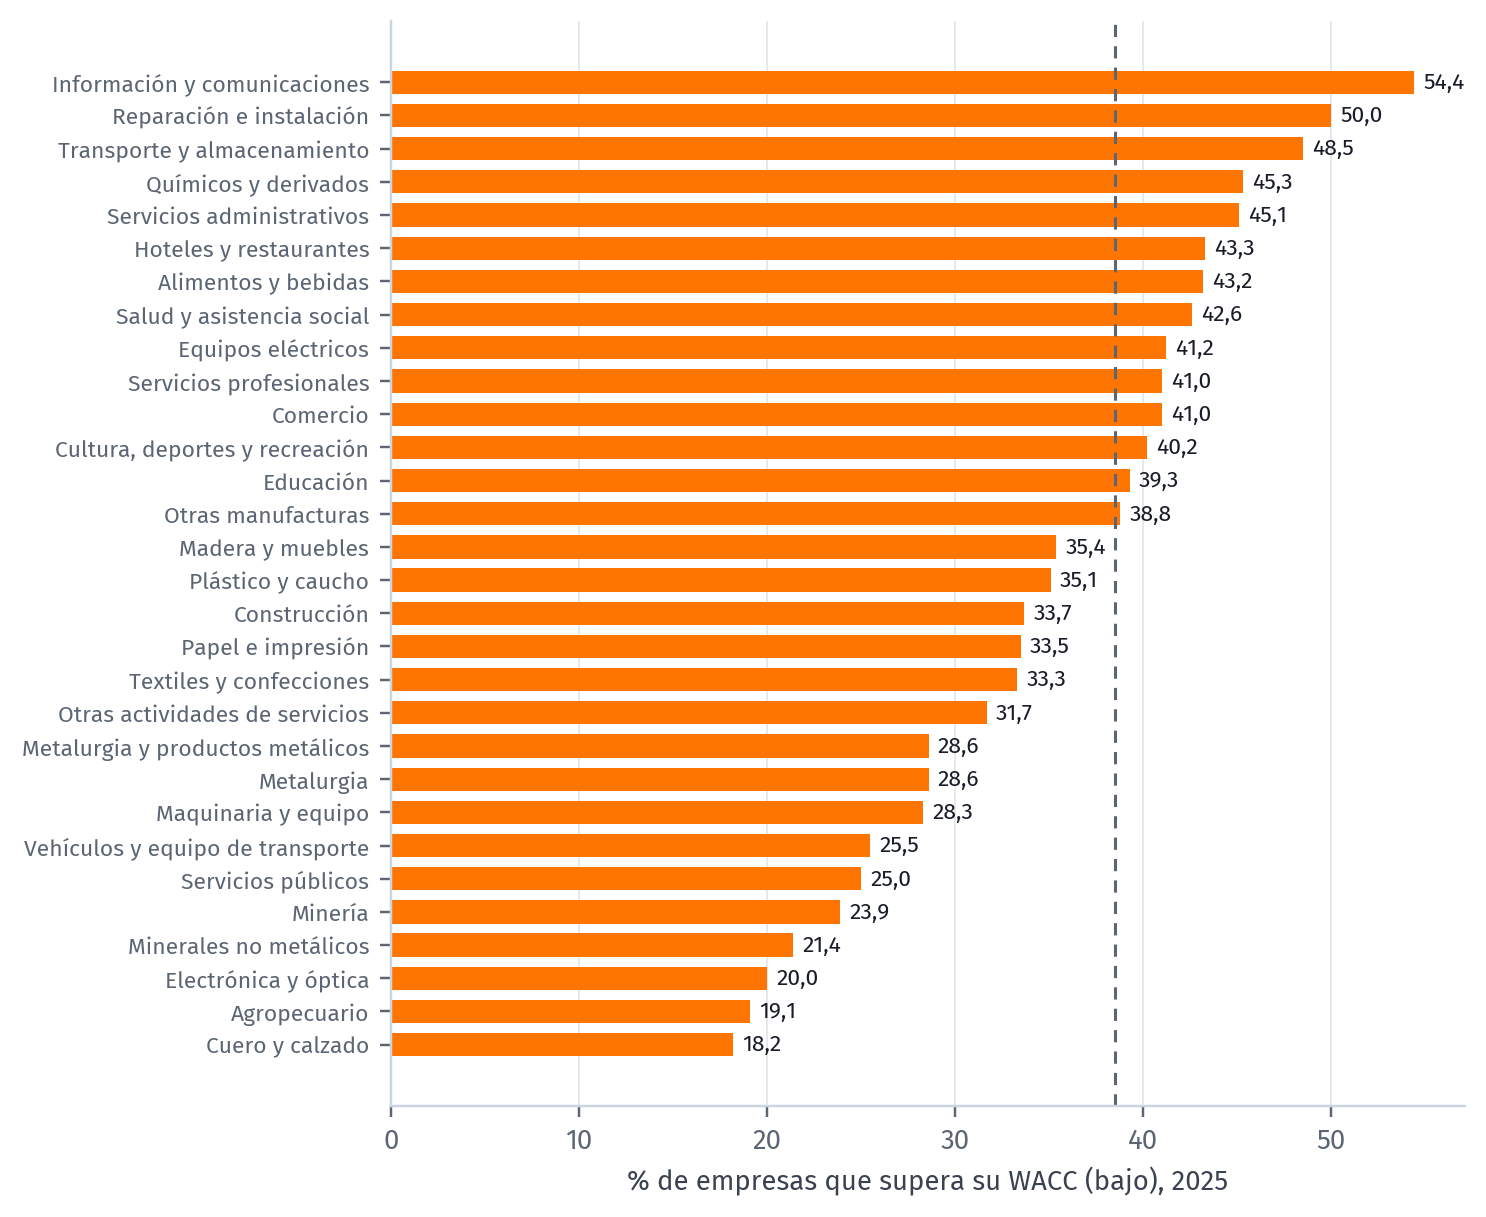
Las diferencias entre industrias son amplias: de 54,4% en información y comunicaciones y 48,5% en transporte y almacenamiento a 19,1% en el sector agropecuario y 23,9% en minería. Solo dos industrias crean valor en agregado en 2025: transporte y almacenamiento (+3,4 billones) e información y comunicaciones (+2,6 billones). La destrucción se concentra en comercio (−6,4 billones), construcción y minería (−5,2 billones cada una).
Por tamaño, la proporción que gana su costo es de 32,6% entre las empresas de $5.000 a $20.000 millones de ingresos y de 43% en las bandas superiores. Los grupos que se reportan aparte están mucho más abajo: el 4,8% de las sociedades inmobiliarias y el 11,9% de las empresas de menos de $5.000 millones supera su costo, con un ROIC mediano cercano al 1%. Con todo el universo junto, la proporción en 2025 es de 26,0%, una cifra parecida a la de Damodaran, pero que mezcla negocios operativos con vehículos patrimoniales.
Resultado 2: el capital nuevo rinde menos que el existente
Este es el hallazgo más robusto del estudio. Para cada empresa que agregó capital medimos cuánto creció su utilidad operativa después de impuestos frente al capital agregado, y lo comparamos con su costo de capital en esos años.
| Ventana | Empresas que invirtieron | % que gana su costo | Retorno agregado del capital nuevo | WACC mediano | % del capital nuevo en las que ganan |
|---|---|---|---|---|---|
| 2019 → 2022 | 5.647 | 58,2% | 24,5% | 11,0% | 54,8% |
| 2020 → 2023 | 6.674 | 50,8% | 15,4% | 12,7% | 41,4% |
| 2021 → 2024 | 7.771 | 33,4% | 0,6% | 13,7% | 23,4% |
| 2022 → 2025 | 8.137 | 28,8% | −5,4% | 14,0% | 25,8% |
| 2019 → 2025 | 5.948 | 40,2% | 9,0% | 12,5% | 29,4% |
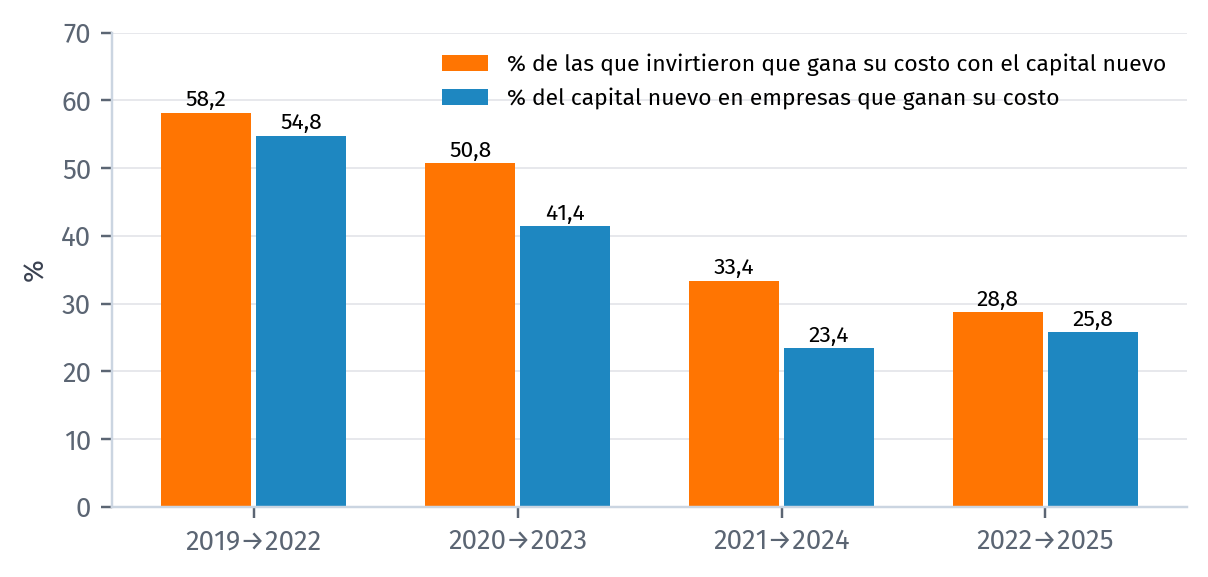
De las 5.948 empresas que agregaron capital entre 2019 y 2025, el 40,2% sacó de ese capital nuevo más que su costo. En conjunto, el capital agregado rindió 9,0% contra un costo de 12,5%, y solo el 29,4% de él fue a parar a empresas que lo hicieron rendir por encima de su costo.
Las ventanas de tres años muestran un deterioro continuo. Las dos primeras parten del piso de la pandemia y se benefician de la recuperación; las dos últimas recogen inversiones hechas con el capital caro. En 2022-2025 el capital nuevo rindió −5,4% en conjunto, una cifra que explica en buena parte el ciclo del carbón: una sola empresa del sector aporta la mayor parte de la caída. Sin minería, el capital nuevo rindió 0,1%. Apenas devolvió lo invertido, muy por debajo de un costo de 14,0%.
Tres comprobaciones sostienen el resultado:
- La medida con el flujo de efectivo dice lo mismo. Con la reinversión neta pagada, el 45,7% de las empresas gana su costo en 2019-2025, y las dos medidas dan el mismo veredicto para el 88,4% de las empresas.
- En términos reales también. Descontando la inflación, el 37,3% gana su costo de capital real.
- El sesgo de supervivencia es pequeño. Las empresas que dejan de radicar rendían peor, pero son pocas: contarlas con su último dato cambia la proporción entre 0,11 y 0,29 puntos.
Un buen negocio no garantiza una buena reinversión. En las ventanas 2021-2024 y 2022-2025, entre el 44,8% y el 46,8% de las empresas que invirtieron ganaba su costo de capital al empezar y reinvirtió por debajo de él. Es la situación que Damodaran señala como la más importante para la política de dividendos y la decisión de vender: un negocio existente bueno que crece a una tasa que no lo justifica. Y crecer comprando otras empresas rinde todavía menos: de las 234 empresas que hicieron adquisiciones de control en el periodo, el 28,2% obtuvo más que su costo.
Resultado 3: invertir fuerte hace crecer, pero no hace más rentable
Para separar el efecto de invertir del ciclo de la industria, comparamos a las empresas que hicieron una inversión extraordinaria (compras de activos de más del doble de su depreciación y más del 10% de su capital) con empresas parecidas que solo repusieron activos: el mismo año, la misma industria, el mismo tamaño y el mismo nivel de rentabilidad antes de invertir. Entre 2020 y 2022 hubo 4.259 casos de inversión extraordinaria y 11.338 de solo reposición.
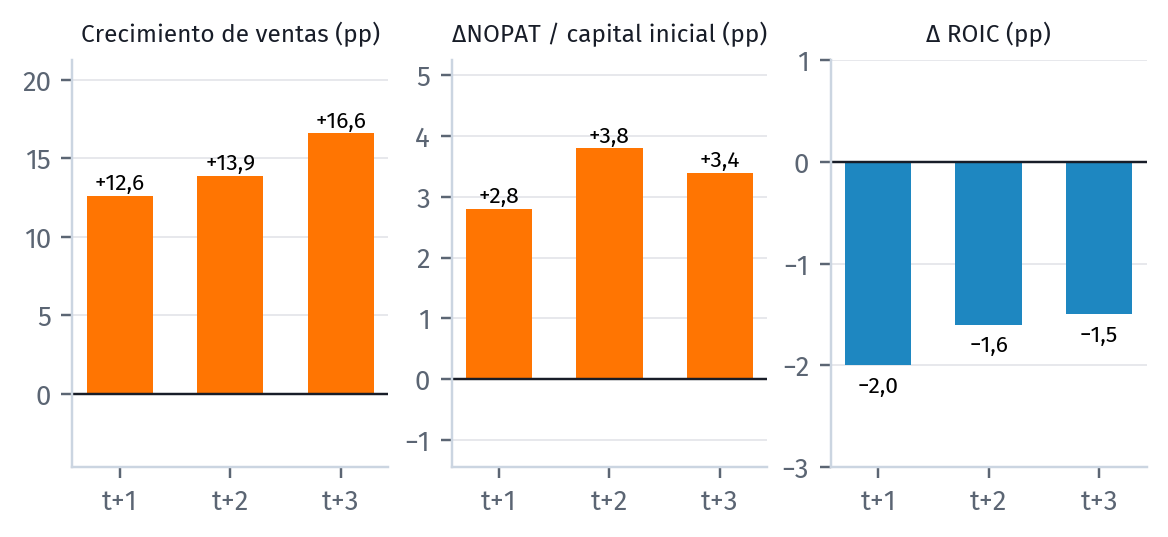
Las que invierten fuerte crecen más: tres años después venden 16,6 puntos más que su grupo de control, y su utilidad operativa crece 3,4 puntos más medida sobre el capital inicial. Pero su ROIC cae frente al control en los tres horizontes: el capital crece más rápido que la utilidad. A tres años, el 39,0% de ellas obtuvo de su capital nuevo más que su costo, una proporción que cae de 46,7% en la cohorte de 2020 a 30,2% en la de 2022, en línea con el costo de capital. Las que crecieron comprando otras empresas: 31,8%, con una caída mediana de su ROIC de 6,4 puntos.
Hay que leerlo con cautela: antes de invertir, las empresas que luego invirtieron ya vendían 5,8 puntos más que su control. Parte del crecimiento posterior es el impulso que motivó la inversión, no su consecuencia. El resultado es una asociación, no una prueba de causa.
Resultado 4: retener utilidades no mejora la inversión
Entre 2020 y 2025, las 5.211 empresas con datos completos de distribución acumularon 266,9 billones de pesos de utilidad neta y devolvieron a sus accionistas 146,0 billones en dividendos y recompras, el 54,7%. Esa cifra la mueven las grandes: el 57,8% de las empresas con utilidad reparte menos del 30% de lo que gana.
| Política de distribución 2020-2025 | Empresas que invirtieron | % que gana su costo con el capital nuevo | Retorno agregado |
|---|---|---|---|
| Retiene (reparte menos del 30%) | 2.208 | 40,6% | 9,6% |
| Mixta (30% a 70%) | 860 | 49,7% | 11,9% |
| Devuelve (más del 70%) | 555 | 41,8% | 10,7% |
Retener no se traduce en invertir mejor. Y el resultado más relevante para un dueño está en el cruce: 1.312 empresas retienen la mayor parte de su utilidad y la reinvierten por debajo de su costo de capital. Agregaron 60,8 billones de pesos, el 36,9% de todo el capital que agregaron las empresas que invirtieron. Para ellas, repartir, pagar deuda o vender una línea de negocio habría creado más valor que crecer.
Qué significa para una empresa
Para los dueños y las juntas directivas. La pregunta no es si la empresa es rentable, sino si lo es el próximo peso que invierte. Una empresa con buen ROIC que reinvierte por debajo de su costo crea más valor repartiendo, reduciendo deuda o vendiendo que creciendo. Y la tasa de descuento de un proyecto aprobado en 2020 no sirve para uno de 2026.
Para los financiadores. El retorno del capital nuevo es una señal temprana que el ROIC promedio esconde: una empresa puede verse sana en su promedio mientras el crédito que pide financia proyectos que no pagan su costo.
Para quien vende o compra una empresa. El valor de un negocio depende de lo que rinde su capital por encima de su costo, no de cuánto crece. Un comprador que paga por crecimiento sin retorno excedente paga por algo que no crea valor. Para eso sirve un análisis como el de valoración por múltiplos: para contrastarlo con la rentabilidad que lo sostiene.
Limitaciones
- Valor en libros, no de mercado. El capital invertido es contable; las revaluaciones permitidas por las NIIF lo inflan y castigan el rendimiento medido con el balance. La medida con el flujo de efectivo no tiene ese sesgo y da resultados parecidos.
- El costo de capital es un supuesto. El titular usa el más bajo razonable; con el central y el exigente, la proporción que gana su costo en 2025 baja 5,8 y 10,1 puntos. Las betas vienen de empresas cotizadas de mercados emergentes, no de Colombia.
- Remuneración del dueño. En empresas de dueño, parte de la utilidad puede salir como salario u honorarios y deprimir el rendimiento contable. Por eso las pequeñas se reportan aparte.
- Caja. Restamos todo el efectivo del capital invertido, como Damodaran, y no solo la caja excedente: en una empresa que necesita caja para operar, eso sobrestima un poco el ROIC.
- Alcance. El estudio cubre las sociedades de la Superintendencia de Sociedades. Las vigiladas por otras superintendencias (servicios públicos, transporte, salud, sector financiero) no tienen el detalle línea por línea y no están incluidas.
Metodología y fuentes
- Datos: estados financieros bajo NIIF radicados ante la Superintendencia de Sociedades (formularios de NIIF plenas y para pymes), en la base línea por línea de Capitalia: 168 conceptos armonizados entre las versiones del formulario. Son 159.943 empresas-año medidas entre 2019 y 2025 en el universo completo. La utilidad operativa y la deuda reconstruidas coinciden con la base resumida en el 99,97% de las empresas-año. Toda cifra pasó por la compuerta de calidad de publicación de Capitalia, y los resultados por industria solo se publican cuando agregan cinco empresas o más. El estudio no identifica empresas.
- Universo titular: empresas no financieras (sin las divisiones 64 a 66 de la CIIU), sin el sector inmobiliario, con ingresos de $5.000 millones o más y estados financieros completos.
- Costo de capital: Damodaran Online (primas de riesgo país, betas de mercados emergentes, prima implícita de mercado y diferenciales por calificación, enero de cada año); TES a 10 años (OCDE vía FRED); tasas activas de la Superintendencia Financiera; tarifa general del impuesto de renta de cada año (Leyes 2010 de 2019 y 2155 de 2021).
- Retorno del capital nuevo: aumento del NOPAT dividido por el aumento del capital invertido, y por la reinversión neta acumulada del flujo de efectivo. Una empresa invirtió cuando su capital creció más del 5%; su costo es el promedio del WACC de su industria en los años de la ventana.
- Referencia mundial: Aswath Damodaran, «Data Update 6 for 2026: In Search of Profitability!», Musings on Markets, febrero de 2026; «Return on Capital, Return on Invested Capital and Return on Equity: Measurement and Implications», NYU Stern.
Cifras en pesos colombianos corrientes. Datos con corte al año fiscal 2025.