

Análisis Financiero
CAPEX y crecimiento de ventas en Colombia: 7,7 puntos
19 de noviembre de 2026 · Lorenzo Garavito · 12 min de lectura
Análisis Financiero
- Estudio Capitalia
- Inversión y crecimiento posterior de las ventas en las empresas medianas y grandes de Colombia, por industria, 2019-2025
- Universo
- 29.719 observaciones de 11.142 empresas medianas y grandes (Decreto 957) que invirtieron en 2019, 2020, 2021 o 2022 y siguieron radicando estados financieros completos tres años después, sin actividades financieras ni inmobiliarias
- Periodo
- 2019–2025
- Fuente
- Estados financieros radicados ante la Superintendencia de Sociedades
Entre las empresas medianas y grandes de Colombia que radican estados financieros completos ante la Superintendencia de Sociedades, el tercio que más invirtió entre 2019 y 2022 dentro de su industria creció 8,2 % en ventas reales a tres años, en la mediana; el que menos invirtió, 0,5 %: una diferencia de 7,7 puntos de crecimiento. El tercio que más invierte hace un CAPEX del 6,7 % de sus ventas (unas 2,9 veces su depreciación); el medio, del 1,3 %, y crece 4,3 %; el que menos, del 0,2 %. Son 29.719 casos de 11.142 empresas que siguieron radicando tres años después.
La diferencia aparece en 22 de las 24 industrias con datos suficientes, con tamaños muy distintos. Es una asociación, no una causa: las que invierten ya crecían un poco más antes.
Las cinco cifras
- 7,7 puntos más de crecimiento de ventas a tres años: 8,2 % real para el tercio que más invierte, 0,5 % para el que menos (medianas).
- La diferencia crece con el tiempo: 4,0 puntos a un año, 6,7 a dos y 7,7 a tres.
- En 22 de 24 industrias las que más invierten crecen más en ventas a tres años. En 8 la diferencia supera los 10 puntos; en Maquinaria y equipo y en Metalurgia y productos metálicos es negativa.
- Ya crecían un poco más antes: el año previo, 9,9 % contra 8,5 %. Son 1,4 puntos de ventaja inicial, no 7,7.
- La diferencia se repite en las cuatro cohortes: entre 7,0 y 9,0 puntos a tres años, empiecen en 2019, 2020, 2021 o 2022.
Cómo lo medimos
- Quiénes entran: cada empresa mediana o grande según el Decreto 957 de 2019, con estados financieros completos, en cada año de inicio de 2019 a 2022: 29.719 observaciones de 11.142 empresas. No entran las actividades financieras ni las inmobiliarias.
- Las mismas empresas en los tres horizontes: solo cuenta una empresa que siguió radicando estados completos uno, dos y tres años después.
- Cuánto invirtió: compras de propiedades, planta y equipo y de intangibles del flujo de efectivo, sobre las ventas del año. Quien no radicó la línea de compras queda fuera, no como cero.
- Los tres grupos: dentro de cada industria y año, partimos a las empresas en tres tercios según esa intensidad de inversión. Así no se compara a una minera con una empresa de servicios.
- Crecimiento: variación de los ingresos de actividades ordinarias en pesos constantes, con el IPC del DANE; mediana de cada grupo.
- Industrias: se publican las que tienen 30 empresas o más en el tercio que más invierte y en el que menos: 24. No llegan Cuero y calzado, Metalurgia, Reparación e instalación ni Salud y asistencia social.
Resultado 1: la diferencia aparece el primer año y se amplía hasta el tercero
Entre las empresas medianas y grandes, la diferencia de crecimiento real de ventas entre el tercio que más invierte y el que menos pasa de 4,0 puntos al primer año (5,0 % frente a 1,0 %) a 6,7 al segundo (7,7 % frente a 1,0 %) y a 7,7 al tercero (8,2 % frente a 0,5 %).
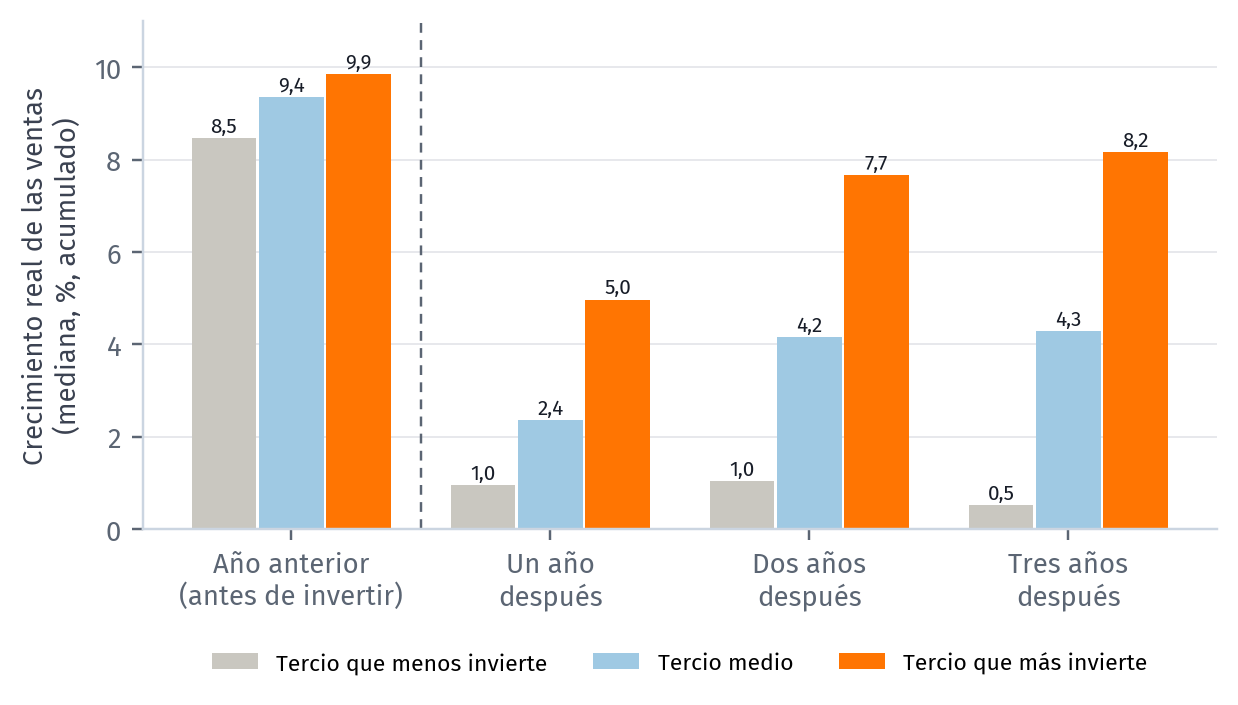
Fuente: Capitalia con estados financieros de la Superintendencia de Sociedades. Empresas medianas y grandes, años de inicio 2019 a 2022. Muestra una asociación, no una relación de causa.
| Tercio que menos invierte | Tercio medio | Tercio que más invierte | Diferencia | |
|---|---|---|---|---|
| Compras de activos fijos / ventas (mediana) | 0,2 % | 1,3 % | 6,7 % | |
| Compras de activos fijos / depreciación (mediana) | 0,3 veces | 1,0 veces | 2,9 veces | |
| Crecimiento real de ventas, año anterior | 8,5 % | 9,4 % | 9,9 % | 1,4 puntos |
| A un año | 1,0 % | 2,4 % | 5,0 % | 4,0 puntos |
| A dos años | 1,0 % | 4,2 % | 7,7 % | 6,7 puntos |
| A tres años | 0,5 % | 4,3 % | 8,2 % | 7,7 puntos |
| % que creció en ventas reales a tres años | 50,7 % | 54,5 % | 58,8 % |
Crecimiento acumulado desde el año de la inversión, mediana de cada grupo.
La relación es escalonada: el tercio medio queda en medio en todos los horizontes. A tres años, el 58,8 % de las que más invierten vende más en términos reales que cuando invirtió, frente al 50,7 % de las que menos invierten. La diferencia es de 9,4 puntos entre las grandes y de 6,7 entre las medianas, y queda entre 7,0 y 9,0 puntos en las inversiones de 2019, 2020, 2021 y 2022: antes de la pandemia, en ella, en la recuperación y en el pico de inflación.
Resultado 2: no es solo que las que invierten ya crecían más
Parte de la diferencia puede ser selección: es más probable que invierta una empresa a la que ya le está yendo bien. El año anterior a la inversión, el tercio que más invirtió creció 9,9 % real y el que menos, 8,5 %; en los dos años previos, 20,8 % y 17,9 %. La ventaja inicial es de 1,4 puntos en un año y 2,9 en dos; tres años después de invertir, de 7,7.
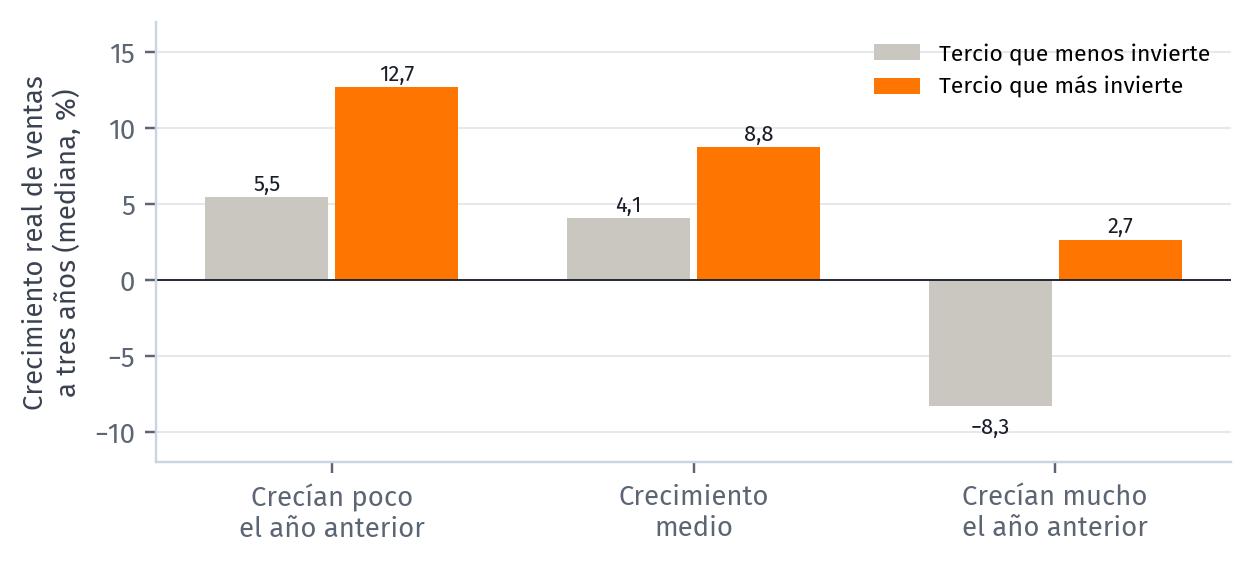
Fuente: Capitalia con estados financieros de la Superintendencia de Sociedades. 27.275 observaciones con dato del año anterior, partidas en tres grupos según su crecimiento previo. Asociación, no causa.
Entre empresas que crecían parecido antes de invertir, las que más invierten crecen más después en los tres grupos: 7,2 puntos más entre las que crecían poco, 4,7 entre las de crecimiento medio y 11,0 entre las que crecían mucho. En ese último grupo, las que menos invirtieron vieron caer sus ventas reales 8,3 % en tres años; las que más invirtieron las subieron 2,7 %.
Medida contra la depreciación, la selección pesa más (6,0 puntos de ventaja previa y 5,8 a tres años): por eso la medida principal es la inversión sobre ventas.
Resultado 3: en qué industrias invertir se asocia con más crecimiento de ventas, y en cuáles no
En 22 de las 24 industrias con datos suficientes, el tercio de empresas medianas y grandes que más invierte crece más en ventas a tres años que el que menos invierte. La diferencia supera los 10 puntos en 8 industrias, casi todas intensivas en activos: Construcción (15,0 puntos), Transporte y almacenamiento (14,3), Equipos eléctricos (13,0), Minería (12,7), Minerales no metálicos (12,4), Alimentos y bebidas (11,9), Papel e impresión (10,8) y Madera y muebles (10,6). Es negativa en Metalurgia y productos metálicos (−1,8) y en Maquinaria y equipo (−12,8). La tabla con las 24 industrias está al final.
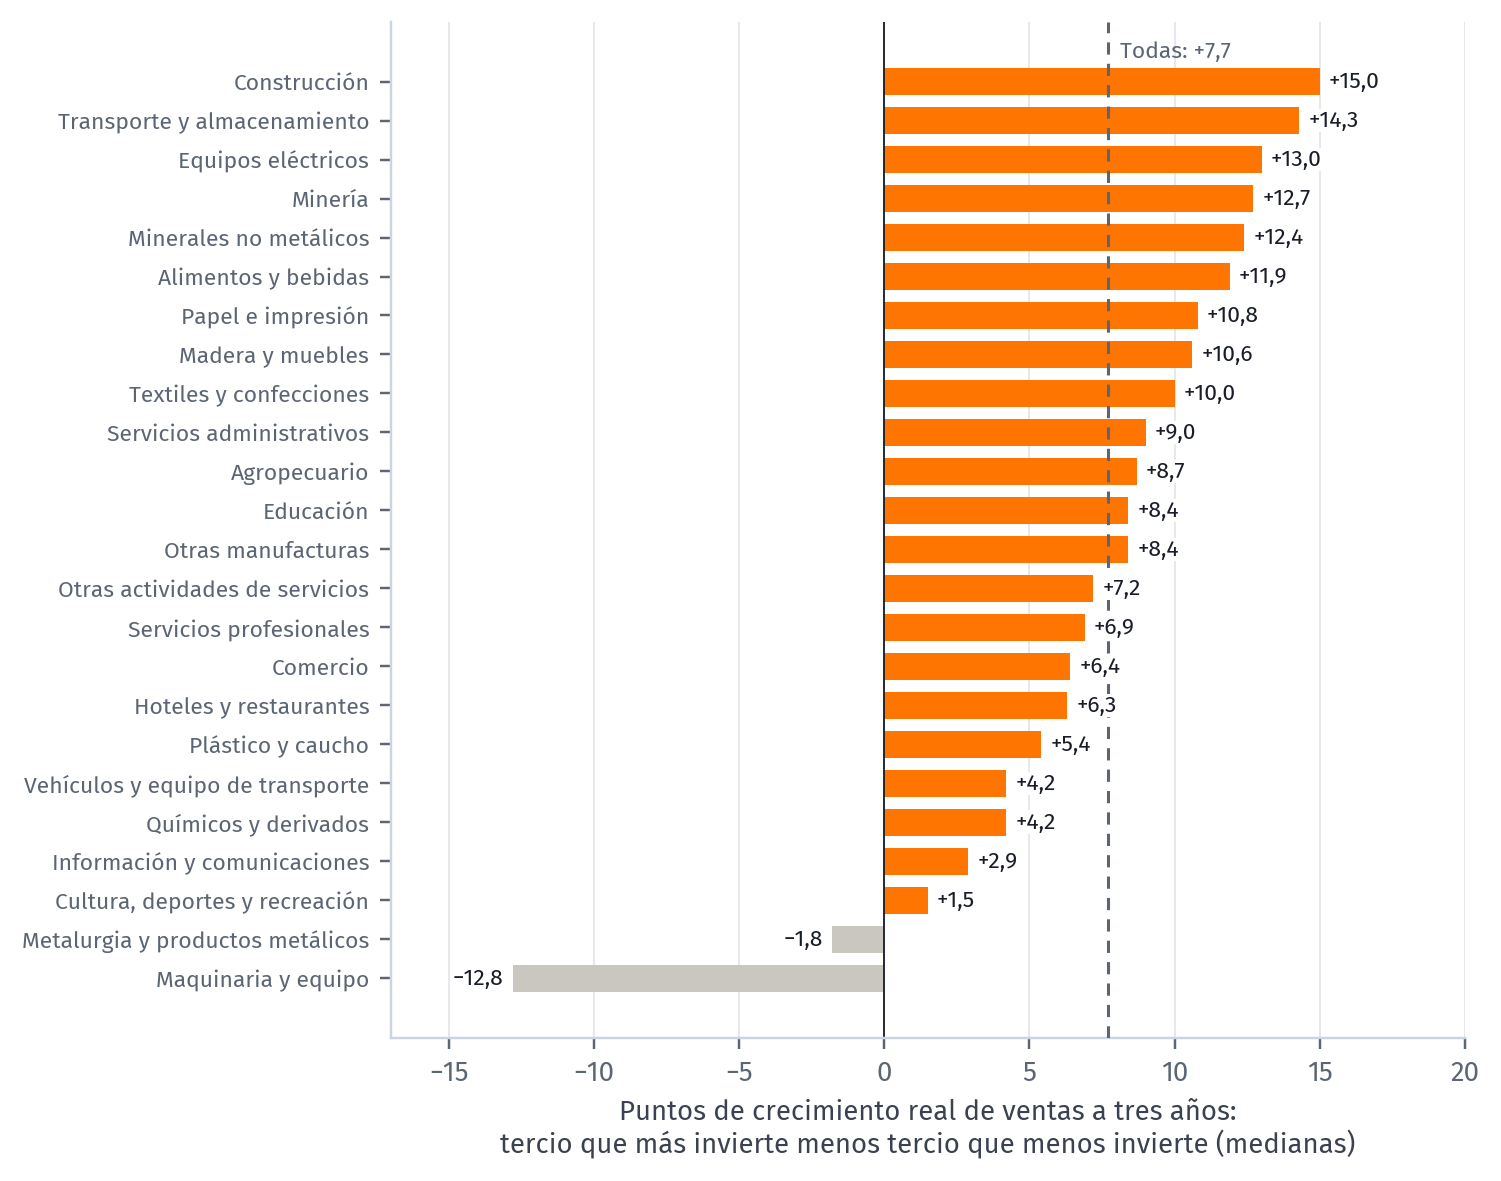
Fuente: Capitalia con estados financieros de la Superintendencia de Sociedades. Industrias con 30 empresas o más en cada tercio. Asociación, no causa.
- En Construcción, invertir más no se asoció con crecer, sino con caer menos. En sus 1.384 empresas, las que más invirtieron vendían 8,1 % menos tres años después; las que menos, 23,1 % menos.
- En Minería la diferencia ya venía de antes. Las que más invirtieron ya crecían 17,1 puntos más el año anterior a la inversión, más que la diferencia de 12,7 puntos a tres años.
- En Maquinaria y equipo y en Metalurgia y productos metálicos, invertir no se asoció con más ventas. En Maquinaria, el tercio que menos invierte creció 14,1 % y el que más, 1,3 %, con pocas empresas por grupo. En Información y comunicaciones y en Cultura, deportes y recreación la diferencia es de menos de 3 puntos.
Qué significa para una empresa
Para quien aprueba un presupuesto de inversión. La referencia de su industria dice qué se ha observado: en Construcción y en Transporte y almacenamiento, una diferencia de 15,0 y 14,3 puntos a tres años; en Información y comunicaciones, de 2,9. Un plan que promete mucho más que lo que logró el tercio que más invierte en su propia industria merece una segunda mirada; es parte del trabajo de asesoría para crecer. Las páginas de industria traen las cifras de cada sector.
Para quien la va a financiar. La diferencia de ventas se forma en tres años, no en uno: 4,0 puntos a un año frente a 7,7 a tres. Una deuda que empieza a amortizar antes de que la inversión madure presiona la caja justo cuando la empresa la necesita. Calzar el plazo con la maduración es el trabajo de la estructuración financiera.
Para quien mide el resultado. Vender más no es lo mismo que ganar más: el estudio de rentabilidad del capital, que comparó a las que hicieron una inversión extraordinaria con empresas parecidas que solo repusieron activos, encontró que crecen más pero su rentabilidad sobre el capital baja.
Limitaciones
- Es una asociación, no una prueba de causa. Las empresas que invierten pueden tener mejor gestión o mejor información sobre su demanda, algo que el estudio no ve.
- Las compras no radicadas quedan fuera. Entre 2.140 y 2.692 empresas por año de inicio no radicaron la línea de compras de activos fijos.
- Lo que no pasa por compras de activos. Los arrendamientos financieros, las adquisiciones de empresas y la inversión registrada como gasto no entran en la medida.
- Sesgo de supervivencia. Entre 826 y 1.520 empresas por año de inicio dejaron de radicar o perdieron los estados completos antes del tercer año.
- Ventas, no utilidad. Ventas reales deflactadas con el IPC general, no con los precios de cada industria.
Las 24 industrias, una por una
Construcción · Transporte y almacenamiento · Equipos eléctricos · Minería · Minerales no metálicos · Alimentos y bebidas · Papel e impresión · Madera y muebles · Textiles y confecciones · Servicios administrativos · Agropecuario · Otras manufacturas · Educación · Otras actividades de servicios · Servicios profesionales · Comercio · Hoteles y restaurantes · Plástico y caucho · Químicos y derivados · Vehículos y equipo de transporte · Información y comunicaciones · Cultura, deportes y recreación · Metalurgia y productos metálicos · Maquinaria y equipo
| Industria | Empresas | Ventas a 3 años, tercio que más invierte | Tercio que menos invierte | Diferencia a 3 años (puntos) | Diferencia a 1 año (puntos) | Diferencia el año previo (puntos) |
|---|---|---|---|---|---|---|
| Construcción | 1.384 | −8,1 % | −23,1 % | +15,0 | +13,0 | +0,6 |
| Transporte y almacenamiento | 233 | 13,7 % | −0,6 % | +14,3 | +3,6 | −0,1 |
| Equipos eléctricos | 62 | 22,8 % | 9,8 % | +13,0 | −1,3 | +0,9 |
| Minería | 286 | 15,6 % | 2,9 % | +12,7 | +10,6 | +17,1 |
| Minerales no metálicos | 142 | 7,3 % | −5,1 % | +12,4 | +2,4 | +2,4 |
| Alimentos y bebidas | 701 | 17,5 % | 5,6 % | +11,9 | +1,9 | +1,6 |
| Papel e impresión | 160 | 15,6 % | 4,8 % | +10,8 | +3,2 | −1,0 |
| Madera y muebles | 95 | 2,4 % | −8,2 % | +10,6 | +4,8 | +0,4 |
| Textiles y confecciones | 313 | 0,2 % | −9,8 % | +10,0 | +2,3 | +5,3 |
| Servicios administrativos | 606 | 12,4 % | 3,4 % | +9,0 | +5,2 | +3,0 |
| Agropecuario | 797 | 10,3 % | 1,6 % | +8,7 | +4,0 | −1,0 |
| Otras manufacturas | 79 | 15,0 % | 6,6 % | +8,4 | +5,8 | −6,9 |
| Educación | 76 | 17,0 % | 8,6 % | +8,4 | +1,6 | +5,3 |
| Otras actividades de servicios | 59 | 6,0 % | −1,2 % | +7,2 | +4,0 | +2,7 |
| Servicios profesionales | 825 | 2,4 % | −4,5 % | +6,9 | +8,1 | +1,4 |
| Comercio | 3.161 | 7,8 % | 1,4 % | +6,4 | +3,0 | +1,8 |
| Hoteles y restaurantes | 273 | 19,8 % | 13,5 % | +6,3 | −1,1 | +2,8 |
| Plástico y caucho | 274 | 7,0 % | 1,6 % | +5,4 | +0,7 | +2,6 |
| Químicos y derivados | 439 | 11,9 % | 7,7 % | +4,2 | +2,2 | +1,2 |
| Vehículos y equipo de transporte | 80 | 4,7 % | 0,5 % | +4,2 | −4,4 | +1,6 |
| Información y comunicaciones | 596 | 4,8 % | 1,9 % | +2,9 | +4,5 | +0,5 |
| Cultura, deportes y recreación | 84 | 22,4 % | 20,9 % | +1,5 | −3,1 | −0,7 |
| Metalurgia y productos metálicos | 162 | 0,0 % | 1,8 % | −1,8 | +2,6 | −3,8 |
| Maquinaria y equipo | 74 | 1,3 % | 14,1 % | −12,8 | −0,3 | +2,4 |
Las 24 industrias con 30 empresas o más en el tercio que más invierte y en el que menos. «Empresas»: total de la industria en los cuatro años de inicio (una empresa puede cambiar de tercio de un año a otro). Crecimiento real acumulado de las ventas, mediana. Las diferencias son entre el tercio que más invierte y el que menos, en puntos porcentuales; la del año previo es la de crecimiento en el año anterior a la inversión.
Estados financieros radicados ante la Superintendencia de Sociedades, cierre fiscal 2025. Cálculos de Capitalia.
Preguntas frecuentes
¿Invertir en CAPEX aumenta las ventas de una empresa?
En los datos, se asocia con más ventas. Entre 11.142 empresas medianas y grandes de Colombia que radicaron ante la Superintendencia de Sociedades (inversiones de 2019 a 2022), el tercio que más invirtió (frente a su tamaño y dentro de su industria) creció en ventas reales 8,2 % a tres años, en la mediana; el tercio que menos invirtió, 0,5 %. Es una asociación, no una prueba de causa.
¿Cuánto tarda una inversión en reflejarse en las ventas?
La diferencia aparece desde el primer año y se amplía. Entre 11.142 empresas medianas y grandes de Colombia que radicaron ante la Superintendencia de Sociedades (inversiones de 2019 a 2022), entre el tercio que más invierte en CAPEX y el que menos hay 4,0 puntos de crecimiento real de ventas a un año, 6,7 puntos a dos años y 7,7 puntos a tres años.
¿En qué industrias de Colombia el CAPEX se asocia con más ventas?
Entre las empresas medianas y grandes de 24 industrias con datos suficientes, la diferencia de crecimiento real de ventas a tres años entre las que más y las que menos invierten es mayor en Construcción (15,0 puntos), Transporte y almacenamiento (14,3), Equipos eléctricos (13,0) y Minería (12,7). Es pequeña o negativa en Información y comunicaciones (2,9), Cultura, deportes y recreación (1,5), Metalurgia y productos metálicos (−1,8) y Maquinaria y equipo (−12,8).
¿Las empresas que invierten ya crecían más antes de invertir?
Un poco. Entre 11.142 empresas medianas y grandes de Colombia que radicaron ante la Superintendencia de Sociedades (inversiones de 2019 a 2022), el año anterior a la inversión el tercio que más invirtió creció 9,9 % real y el que menos, 8,5 %: 1,4 puntos de diferencia, frente a 7,7 puntos tres años después. Entre empresas que crecían parecido antes, la diferencia posterior se mantiene entre 4,7 y 11,0 puntos.
¿Cuánto CAPEX hacen las empresas en Colombia como porcentaje de las ventas?
Entre 11.142 empresas medianas y grandes de Colombia que radicaron ante la Superintendencia de Sociedades (inversiones de 2019 a 2022), las compras de activos fijos e intangibles del tercio que más invierte equivalen al 6,7 % de las ventas del año en la mediana, unas 2,9 veces su depreciación. En el tercio medio, al 1,3 % de las ventas (1,0 veces la depreciación), y en el que menos invierte, al 0,2 %.
Cómo lo trabajamos con una empresa: Estructuración financiera