

Crédito y Deuda
Tasa de interés de las empresas en Colombia: 17,6 %
12 de noviembre de 2026 · Lorenzo Garavito · 12 min de lectura
Crédito y Deuda
- Estudio Capitalia
- Costo de la deuda financiera de las empresas medianas y grandes de Colombia, 2019-2025
- Universo
- Empresas medianas y grandes (Decreto 957) con estados financieros completos, sin actividades financieras ni inmobiliarias: 11.860 en 2025, de las cuales 4.218 tienen una tasa de interés medible
- Periodo
- 2019–2025
- Fuente
- Estados financieros radicados ante la Superintendencia de Sociedades y, para las empresas de la lista oficial de las más grandes, ante su superintendencia; tasa de política monetaria del Banco de la República
En 2025, entre las empresas medianas y grandes que radican estados financieros completos ante la Superintendencia de Sociedades, la empresa típica (la mediana) pagó por su deuda financiera el equivalente a 17,6 % al año. Es una tasa implícita contable, el gasto de intereses del año sobre la deuda financiera promedio, no la tasa contractual de un préstamo, y se pudo medir en 4.218 de las 11.860 empresas (35,6 %).
Esa tasa fue 2,8 puntos más alta que la que cobraron los bancos en 2025 por un crédito comercial ordinario nuevo a una empresa mediana (14,9 %, según la Superintendencia Financiera), y 8,4 puntos más alta que la tasa del Banco de la República al cierre del año (9,25 %). En 2023, el año más caro de la serie, la tasa implícita mediana llegó a 22,0 %.
Las cinco cifras
- 17,6 % fue la tasa implícita mediana de las empresas medianas y grandes de Colombia en 2025 (4.218 de 11.860 medibles, 35,6 %). La mitad central pagó entre 12,3 % y 27,0 %.
- 17,6 % contra 14,9 %: en 2025 la deuda en los balances costaba más que un crédito comercial ordinario nuevo a una empresa mediana. En 2023 fue al revés: 22,0 % contra 25,2 %.
- 8,4 puntos sobre la tasa del Banco de la República al cierre de 2025 (9,25 %); entre 2019 y 2025, entre 5,0 y 11,0 puntos.
- 22,0 % en 2023, el pico, frente a 12,4 % en 2021.
- 18,5 % contra 16,6 %: las medianas pagaron más que las grandes en 2025; por industria, la mediana fue de 15,0 % a 21,9 %.
Cómo lo medimos
- Quiénes entran: las empresas medianas y grandes según el Decreto 957 de 2019 con estados financieros completos, sin actividades financieras ni inmobiliarias: 11.860 en 2025.
- Tasa implícita: gastos financieros del año sobre la deuda financiera promedio de los dos cierres (bancos, leasing financiero, bonos y otros acreedores financieros).
- Cuándo se puede leer como interés. Los gastos financieros suelen traer también diferencia en cambio, comisiones y derivados, así que la tasa solo se publica si:
- la deuda financiera es al menos el 1 % de los activos;
- la tasa que resulta no supera el 60 %, que no es posible como interés;
- los ingresos financieros no compensan la mitad o más de los gastos financieros;
- la empresa radicó las cifras de su deuda de ese año.
- Créditos nuevos: tasa efectiva de los desembolsos de crédito comercial a personas jurídicas reportados a la Superintendencia Financiera, ponderada por monto, 2023-2025.
- Banco de la República: tasa de política al cierre de diciembre (en 2022 pasó de 3,00 % a 12,00 %, así que el cierre exagera el promedio de ese año).
- Series comparables: también medimos las mismas 6.446 empresas presentes los siete años.
Resultado 1: las empresas pagan entre 5 y 11 puntos más que la tasa del Banco de la República
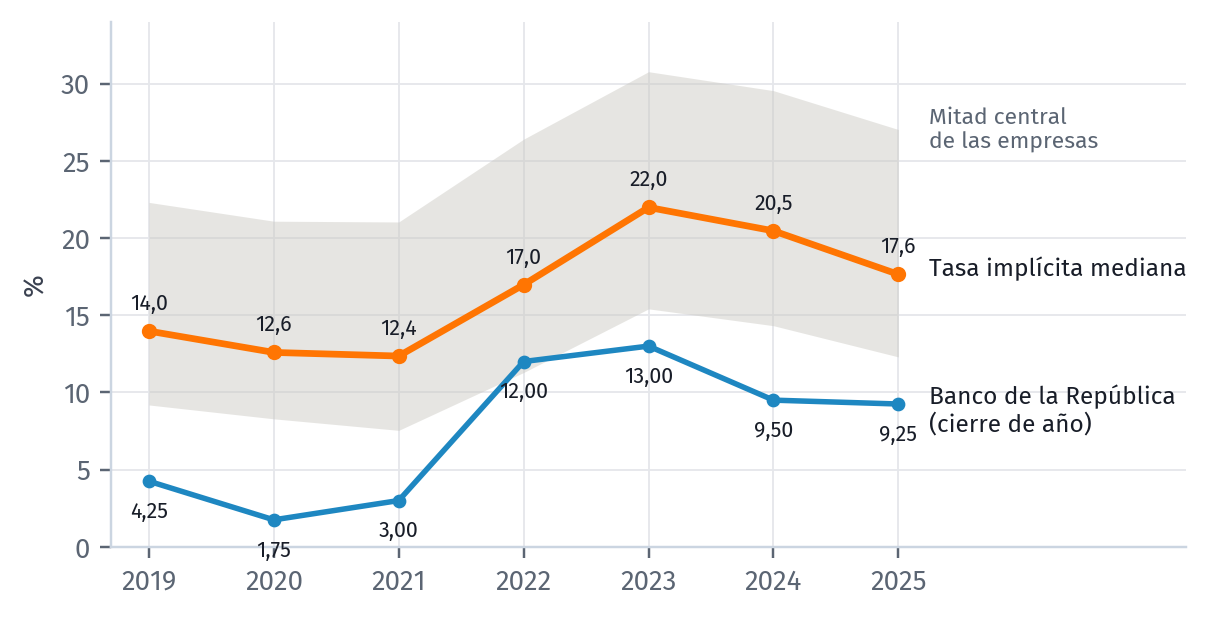
Fuente: Capitalia con estados financieros de la Superintendencia de Sociedades y Banco de la República. Empresas medianas y grandes con tasa medible (4.218 de 11.860 en 2025, 35,6 %); la banda gris es la mitad central.
Entre las empresas medianas y grandes de Colombia con tasa medible, la tasa implícita mediana estuvo cada año entre 5,0 y 11,0 puntos por encima de la tasa del Banco de la República al cierre; en 2025, 8,4 puntos (17,6 % contra 9,25 %). Fue 14,0 % en 2019, 12,4 % en 2021, 22,0 % en 2023 y 17,6 % en 2025. Siguió la dirección de la tasa del Banco de la República, con rezago al bajar: en 2024 la tasa de política bajó 3,50 puntos y la de las empresas solo 1,5; en 2025 la de política bajó 0,25 puntos y la de las empresas 2,8.
| Año | Empresas medianas y grandes | Con tasa medible | Tasa implícita mediana | Mitad central | Ponderada por deuda | Pagan más del 20 % | Banco de la República (cierre) |
|---|---|---|---|---|---|---|---|
| 2019 | 10.280 | 4.475 | 14,0 % | 9,2 % a 22,3 % | 10,5 % | 30,0 % | 4,25 % |
| 2020 | 9.962 | 4.218 | 12,6 % | 8,3 % a 21,1 % | 10,6 % | 27,1 % | 1,75 % |
| 2021 | 11.379 | 4.890 | 12,4 % | 7,5 % a 21,0 % | 10,6 % | 27,1 % | 3,00 % |
| 2022 | 12.779 | 4.974 | 17,0 % | 11,3 % a 26,4 % | 17,2 % | 39,8 % | 12,00 % |
| 2023 | 12.941 | 4.519 | 22,0 % | 15,4 % a 30,8 % | 20,7 % | 57,6 % | 13,00 % |
| 2024 | 11.886 | 4.533 | 20,5 % | 14,3 % a 29,5 % | 17,6 % | 51,6 % | 9,50 % |
| 2025 | 11.860 | 4.218 | 17,6 % | 12,3 % a 27,0 % | 15,2 % | 41,7 % | 9,25 % |
La ponderada suma los gastos financieros de las empresas medibles y los divide por la suma de su deuda: la mueven las grandes. Las diferencias en puntos se calculan sobre cifras sin redondear.
En las mismas 6.446 empresas presentes los siete años (medibles: 2.940 en 2019, 2.476 en 2023 y 2.537 en 2025), la mediana pasó de 13,9 % a 21,8 % y 17,1 %: el patrón no lo explican las entradas y salidas. La ponderada por deuda fue 15,2 % en 2025, 2,4 puntos menos que la mediana: los saldos más grandes registran tasas más bajas.
Resultado 2: en 2025, la deuda en los balances costaba más que un crédito nuevo
En 2025, la tasa implícita mediana de las empresas medianas y grandes de Colombia (17,6 %) superó en 2,8 puntos la tasa promedio de los créditos comerciales ordinarios nuevos a empresas medianas (14,9 %, según la Superintendencia Financiera). En 2023 estaba 3,2 puntos por debajo (22,0 % contra 25,2 %). Para un director financiero es la comparación que importa: lo que paga hoy frente a lo que cobra el mercado por un crédito nuevo.
| Año | Tasa implícita mediana de las empresas | Crédito ordinario nuevo, empresa mediana | Crédito ordinario nuevo, gran empresa | Crédito preferencial o corporativo nuevo, gran empresa |
|---|---|---|---|---|
| 2023 | 22,0 % | 25,2 % | 24,5 % | 17,9 % |
| 2024 | 20,5 % | 18,1 % | 17,2 % | 13,3 % |
| 2025 | 17,6 % | 14,9 % | 14,5 % | 11,5 % |
Fuente: Capitalia con estados financieros de la Superintendencia de Sociedades (tasa implícita medible en 4.218 de 11.860 empresas en 2025, 35,6 %); tasas de desembolsos de la Superintendencia Financiera (datos abiertos, conjunto w9zh-vetq), ponderadas por monto. Las diferencias en puntos se calculan sobre cifras sin redondear.
El cruce es consistente con saldos tomados en parte a tasas de años anteriores, pero los estados financieros no dicen cuándo se tomó cada crédito. No son medidas idénticas: la implícita incluye comisiones, leasing y algo de diferencia en cambio; la de la Superintendencia Financiera, solo créditos bancarios nuevos. Comparando grupo con grupo, el resultado es el mismo: en 2025 las empresas medianas pagaron 18,5 % sobre su deuda y el crédito ordinario nuevo a una mediana costó 14,9 %; las grandes, 16,6 % frente a 14,5 %. La dirección es clara.
Resultado 3: las medianas pagan 1,9 puntos más que las grandes, y la industria pesa más que el tamaño
En 2025 la tasa implícita mediana fue 18,5 % en las 2.535 empresas medianas medibles y 16,6 % en las 1.683 grandes; la brecha estuvo entre 1,2 y 2,4 puntos todos los años desde 2019.
Por industria la diferencia es mayor: entre las 20 industrias con 30 empresas medibles o más, la mediana de 2025 fue de 15,0 % en Transporte y almacenamiento a 21,9 % en Educación, y en las más grandes fue 17,8 % en Comercio (1.236 empresas medibles), 15,1 % en Construcción (480), 16,9 % en Alimentos y bebidas (351) y 15,3 % en Agropecuario (346).
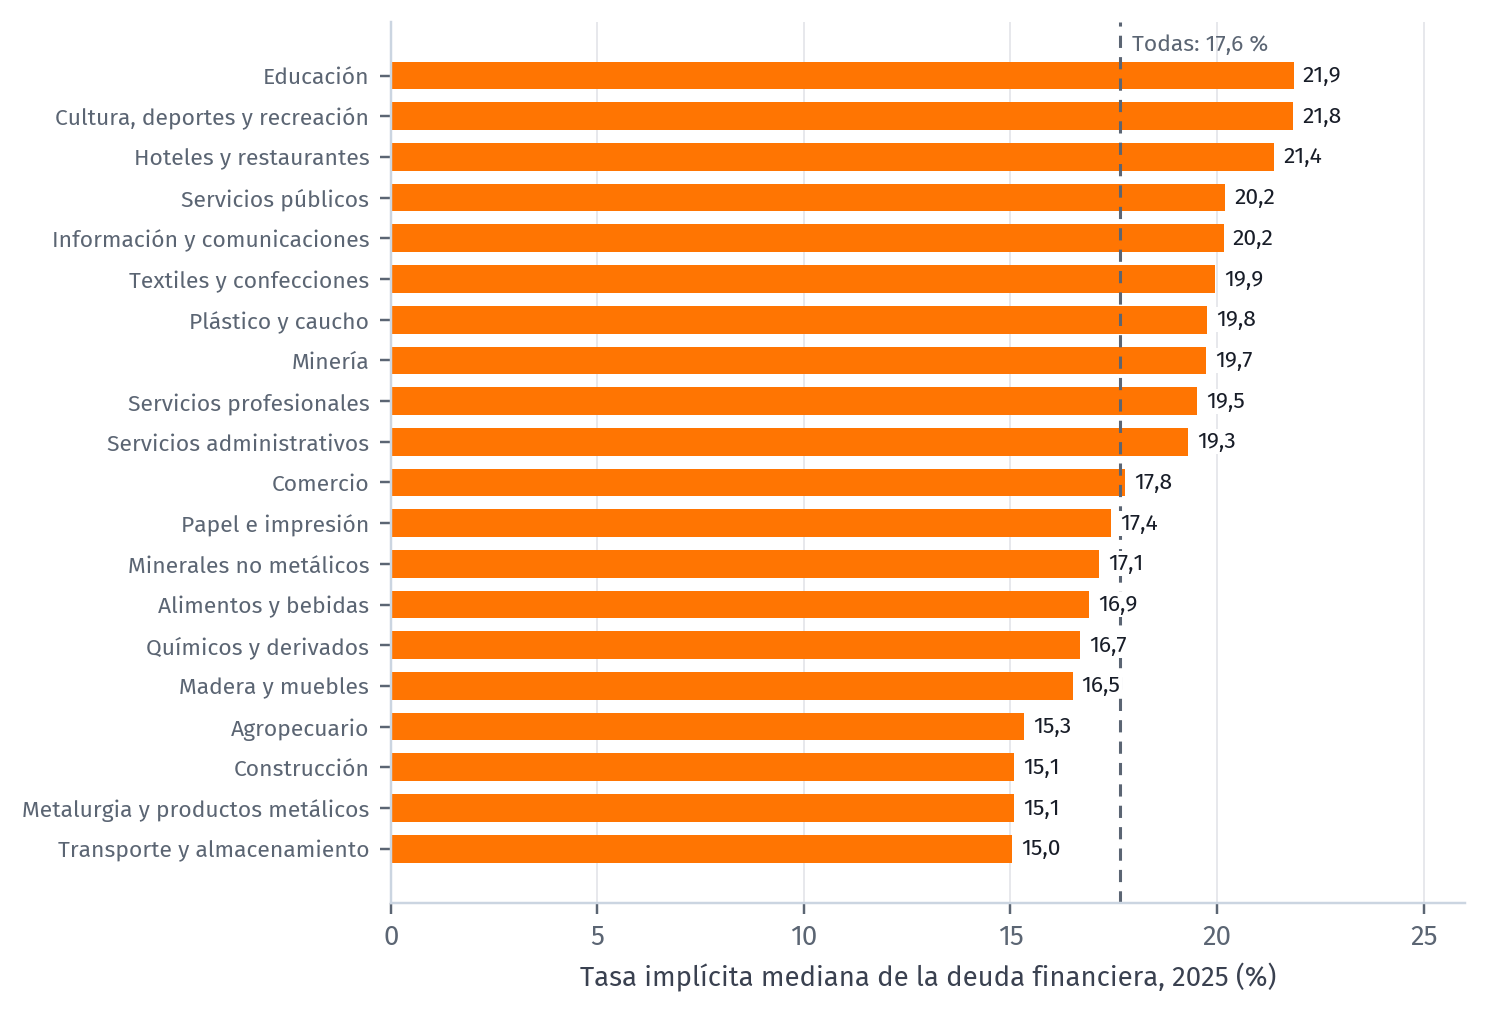
Fuente: Capitalia con estados financieros de la Superintendencia de Sociedades. Industrias con 30 empresas o más con tasa medible; en total, 4.218 de 11.860 empresas medianas y grandes (35,6 %) en 2025.
| Industria | Empresas con tasa medible | Tasa implícita mediana | Mitad central | Ponderada por deuda | Pagan más del 20 % | Reporte |
|---|---|---|---|---|---|---|
| Educación | 30 | 21,9 % | 18,4 % a 28,1 % | 21,7 % | 63,3 % | Ver |
| Cultura, deportes y recreación | 34 | 21,8 % | 13,9 % a 36,8 % | 20,3 % | 58,8 % | Ver |
| Hoteles y restaurantes | 130 | 21,4 % | 14,7 % a 33,7 % | 18,7 % | 54,6 % | Ver |
| Servicios públicos | 50 | 20,2 % | 13,0 % a 28,4 % | 18,5 % | 52,0 % | Ver |
| Información y comunicaciones | 164 | 20,2 % | 13,9 % a 32,3 % | 18,3 % | 51,2 % | Ver |
| Textiles y confecciones | 110 | 19,9 % | 14,3 % a 29,0 % | 17,5 % | 50,0 % | Ver |
| Plástico y caucho | 121 | 19,8 % | 13,5 % a 30,3 % | 15,7 % | 47,9 % | Ver |
| Minería | 76 | 19,7 % | 13,4 % a 26,7 % | 19,8 % | 47,4 % | Ver |
| Servicios profesionales | 247 | 19,5 % | 13,2 % a 30,2 % | 13,0 % | 47,4 % | Ver |
| Servicios administrativos | 225 | 19,3 % | 12,7 % a 27,7 % | 11,2 % | 47,1 % | Ver |
| Comercio | 1.236 | 17,8 % | 12,7 % a 27,6 % | 15,6 % | 41,6 % | Ver |
| Papel e impresión | 67 | 17,4 % | 13,4 % a 23,6 % | 16,7 % | 37,3 % | Ver |
| Minerales no metálicos | 65 | 17,1 % | 12,7 % a 23,2 % | 15,3 % | 33,8 % | Ver |
| Alimentos y bebidas | 351 | 16,9 % | 12,4 % a 26,0 % | 14,9 % | 40,5 % | Ver |
| Químicos y derivados | 146 | 16,7 % | 12,3 % a 24,5 % | 13,9 % | 37,0 % | Ver |
| Madera y muebles | 33 | 16,5 % | 13,8 % a 24,8 % | 14,6 % | 33,3 % | Ver |
| Agropecuario | 346 | 15,3 % | 11,1 % a 22,8 % | 15,7 % | 32,7 % | Ver |
| Construcción | 480 | 15,1 % | 7,7 % a 23,8 % | 9,8 % | 33,1 % | Ver |
| Metalurgia y productos metálicos | 64 | 15,1 % | 11,2 % a 23,4 % | 15,8 % | 37,5 % | Ver |
| Transporte y almacenamiento | 56 | 15,0 % | 11,2 % a 20,4 % | 16,6 % | 26,8 % | Ver |
| Todas las industrias | 4.218 | 17,6 % | 12,3 % a 27,0 % | 15,2 % | 41,7 % |
Empresas medianas y grandes, 2025. Las industrias con menos de 30 empresas medibles no se publican.
Que construcción, agro y transporte aparezcan abajo y los servicios arriba es un contraste, no una causa: la tasa también depende del plazo, la moneda y la mezcla entre bancos, leasing y socios.
Resultado 4: en dos de cada tres empresas, los gastos financieros no se pueden leer como intereses
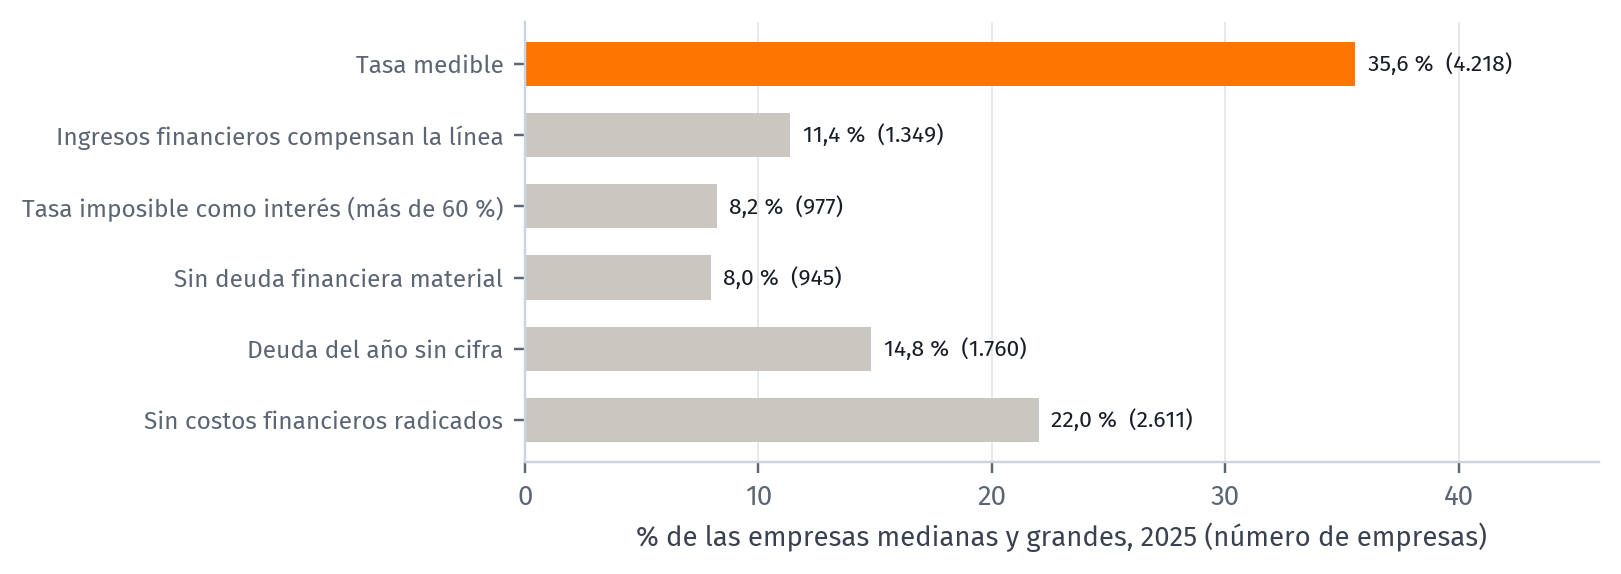
Fuente: Capitalia con estados financieros de la Superintendencia de Sociedades. 11.860 empresas medianas y grandes en 2025; tasa medible en 4.218 (35,6 %).
En 2025, de 11.860 empresas medianas y grandes de Colombia, la tasa implícita fue medible en 4.218 (35,6 %); entre 2019 y 2025 esa proporción estuvo entre 34,9 % y 43,5 %. En las demás:
- 1.349 empresas (11,4 %): los ingresos financieros compensan la mitad o más de los gastos financieros.
- 977 (8,2 %): la tasa que resulta supera el 60 %, imposible como interés.
- 945 (8,0 %): la deuda financiera es menor que el 1 % de los activos.
- 1.760 (14,8 %): hay gastos financieros, pero no cifras de deuda radicadas ese año.
- 2.611 (22,0 %): no hay gastos financieros radicados.
Qué significa para una empresa
Compare su tasa con la de los créditos nuevos. Calcule los gastos financieros del año sobre la deuda promedio, sin la diferencia en cambio. Si queda por encima de su industria o de lo que hoy cobran los créditos nuevos, hay espacio para negociar o refinanciar; si queda muy por debajo, revise qué vence pronto y a qué tasa se renovará. Es el punto de partida de una optimización de la estructura de deuda, junto con la deuda frente al EBITDA de su industria.
Compare el retorno de sus proyectos con lo que paga, no con la tasa del Banco de la República. Con una deuda que cuesta 17,6 % en la mediana, un proyecto que rinde menos antes de impuestos no paga su financiación. El estudio sobre el costo de capital en Colombia explica cómo llevarlo a la valoración.
Si su empresa es mediana, la brecha de 1,9 puntos con las grandes es menor que la dispersión dentro de cada grupo. Una estructura de financiación pensada para el banco ayuda a negociarla, y el diagnóstico por NIT muestra la posición de una empresa frente a su sector.
Limitaciones
- Es un costo financiero total, no la tasa de un crédito: incluye comisiones y algo de diferencia en cambio, y la deuda incluye leasing, bonos y préstamos de socios.
- Solo se mide en el 35,6 % de las empresas en 2025; las que quedan fuera pueden pagar tasas distintas.
- El corte del 60 % recorta el extremo alto (el porcentaje que paga más del 20 % es un piso), y la deuda promedio usa solo dos cierres.
- La tasa de los créditos nuevos es solo bancaria y de desembolsos del año: sirve como referencia de dirección, no como comparación exacta.
Estados financieros radicados ante la Superintendencia de Sociedades, cierre fiscal 2025. Cálculos de Capitalia.
Preguntas frecuentes
¿Cuánto pagan de intereses las empresas en Colombia?
En 2025, la empresa típica (la mediana) entre las empresas medianas y grandes de Colombia que radican estados financieros completos ante la Superintendencia de Sociedades pagó gastos financieros equivalentes al 17,6 % de su deuda financiera promedio. Es una tasa implícita contable, no la tasa contractual de un préstamo, y se pudo medir en 4.218 de 11.860 empresas (35,6 %). La mitad central pagó entre 12,3 % y 27,0 %.
¿La deuda de las empresas cuesta más que un crédito nuevo?
En 2025 sí. La tasa implícita mediana de las empresas medianas y grandes de Colombia (17,6 %) superó en 2,8 puntos la tasa promedio de los créditos comerciales ordinarios nuevos a empresas medianas que reporta la Superintendencia Financiera (14,9 %). En 2023 era al revés: 22,0 % contra 25,2 %.
¿Cuánto más que la tasa del Banco de la República pagan las empresas?
En 2025, la tasa implícita mediana de la deuda de las empresas medianas y grandes (17,6 %) estuvo 8,4 puntos por encima de la tasa de política del Banco de la República al cierre del año (9,25 %). Entre 2019 y 2025 esa diferencia estuvo entre 5,0 y 11,0 puntos.
¿Las empresas medianas pagan más intereses que las grandes?
Sí, 1,9 puntos más. En 2025 la tasa implícita mediana fue 18,5 % en las 2.535 empresas medianas con tasa medible y 16,6 % en las 1.683 grandes, según sus estados financieros radicados ante la Superintendencia de Sociedades. La brecha estuvo entre 1,2 y 2,4 puntos todos los años de 2019 a 2025.
¿Por qué no se puede medir la tasa de interés de todas las empresas?
Porque los gastos financieros que radican las empresas no siempre son intereses. En 2025, de 11.860 empresas medianas y grandes, la tasa fue medible en 4.218 (35,6 %). En el resto, los ingresos financieros compensaban la mitad o más de la línea (11,4 %), la tasa implicada era imposible como interés (8,2 %), no había deuda material (8,0 %), la deuda del año no era cifra (14,8 %) o no había gastos financieros radicados (22,0 %).
Cómo lo trabajamos con una empresa: Optimización de la estructura de deuda