

Crédito y Deuda
Una de cada cinco empresas medianas y grandes de Colombia debe más de 3 veces su EBITDA
4 de noviembre de 2026 · Lorenzo Garavito · 9 min de lectura
Crédito y Deuda
- Estudio Capitalia
- Endeudamiento de las empresas medianas y grandes de Colombia por industria, 2019-2025
- Universo
- 11.860 empresas medianas y grandes (Decreto 957) con estados financieros completos en 2025, sin actividades financieras ni inmobiliarias
- Periodo
- 2019–2025
- Fuente
- Estados financieros radicados ante la Superintendencia de Sociedades y, para las empresas de la lista oficial de las más grandes, ante su superintendencia
Deber 3 veces el EBITDA significa que, si la empresa dedicara toda su caja operativa a pagar, tardaría tres años en salir de la deuda financiera. Es la razón con la que un banco mide cuánto aguanta un balance, y la primera que conviene mirar antes de pedir un crédito nuevo, refinanciar o comprar otra empresa.
La medimos para todas las empresas medianas y grandes de Colombia que radican estados financieros completos, año por año desde 2019, y por industria. La pregunta es simple: ¿cuántas están endeudadas de más, y dónde?
Las cinco cifras
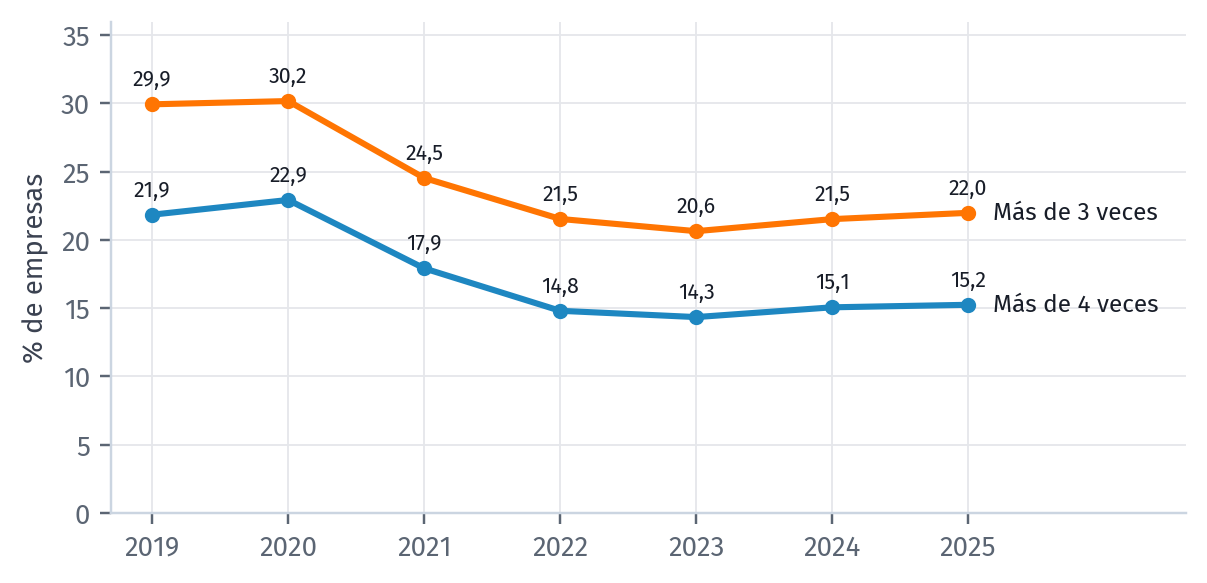
- 22,0% de las empresas medianas y grandes con deuda medible debía más de 3 veces su EBITDA en 2025, y el 15,2% más de 4 veces. Una de cada cinco.
- La empresa típica está lejos de ese límite: la mediana es de 1,0 veces.
- Hoy hay menos empresas endeudadas de más que antes de la pandemia: en 2020 eran el 30,2%. Desde 2023 la proporción volvió a subir un poco, de 20,6% a 22,0%.
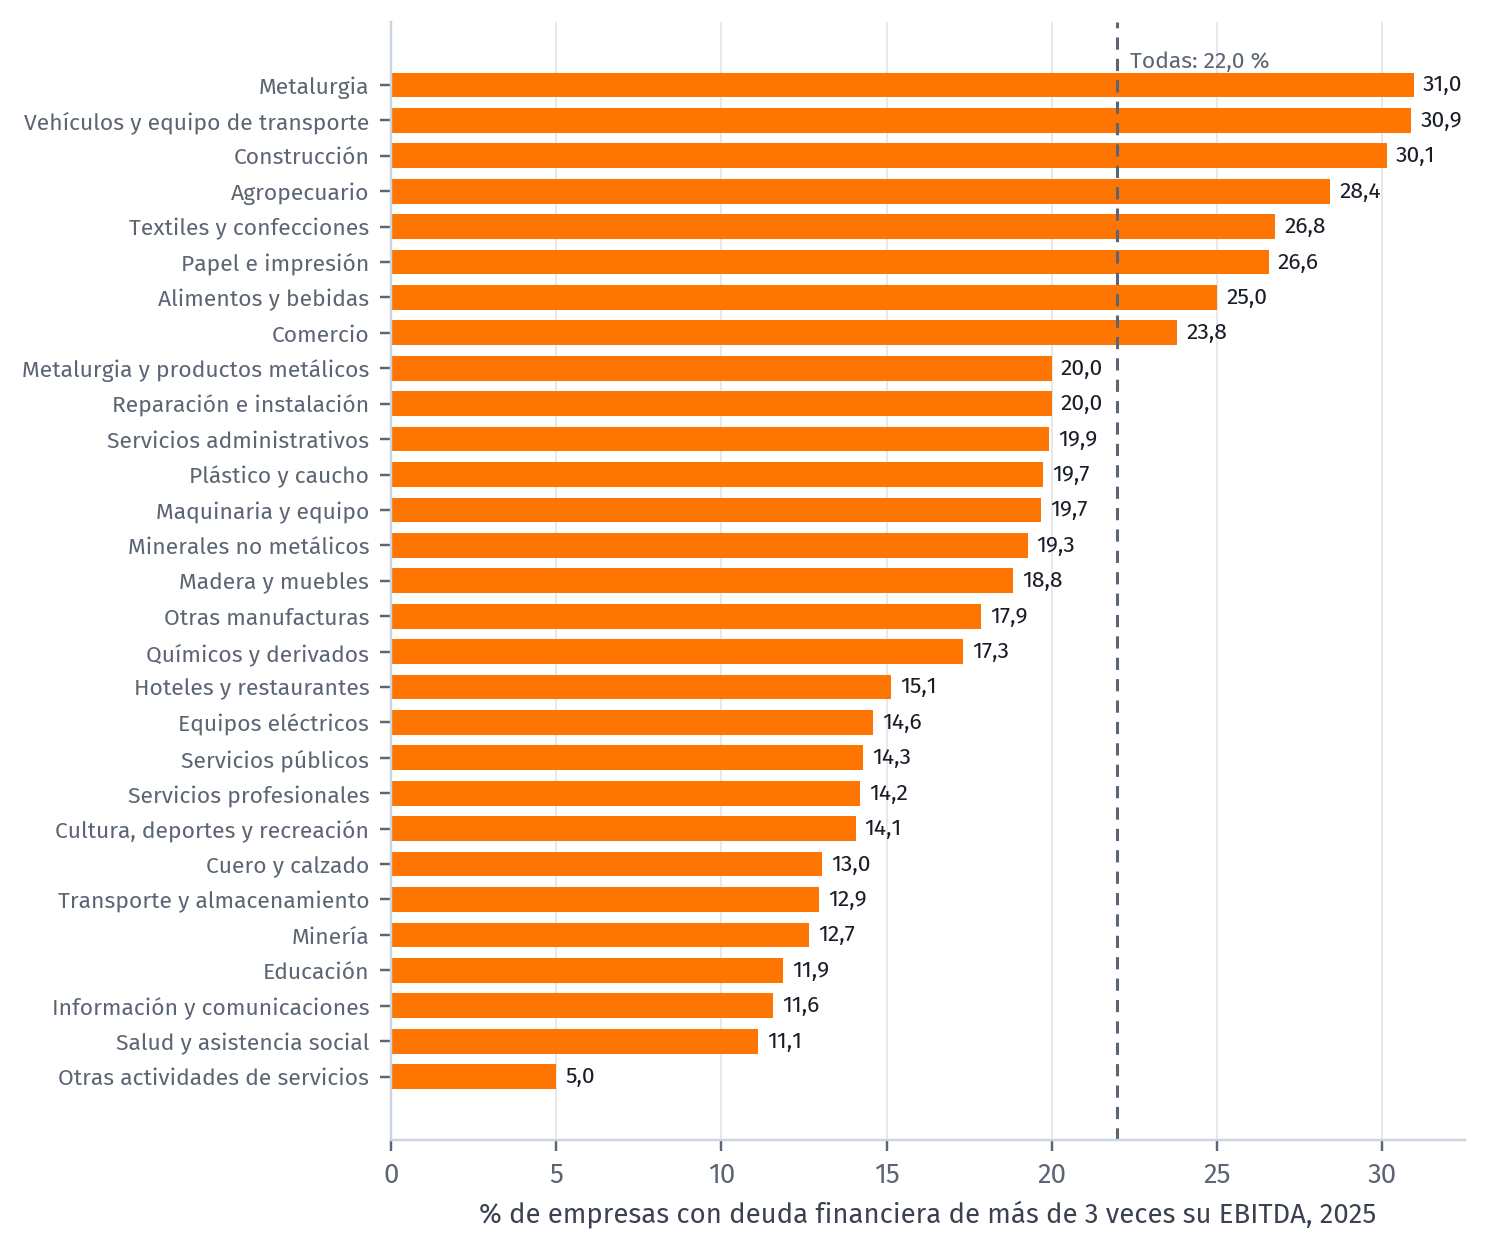
- Las industrias más endeudadas son Metalurgia (31,0%), Vehículos y equipo de transporte (30,9%), Construcción (30,1%) y Agropecuario (28,4%).
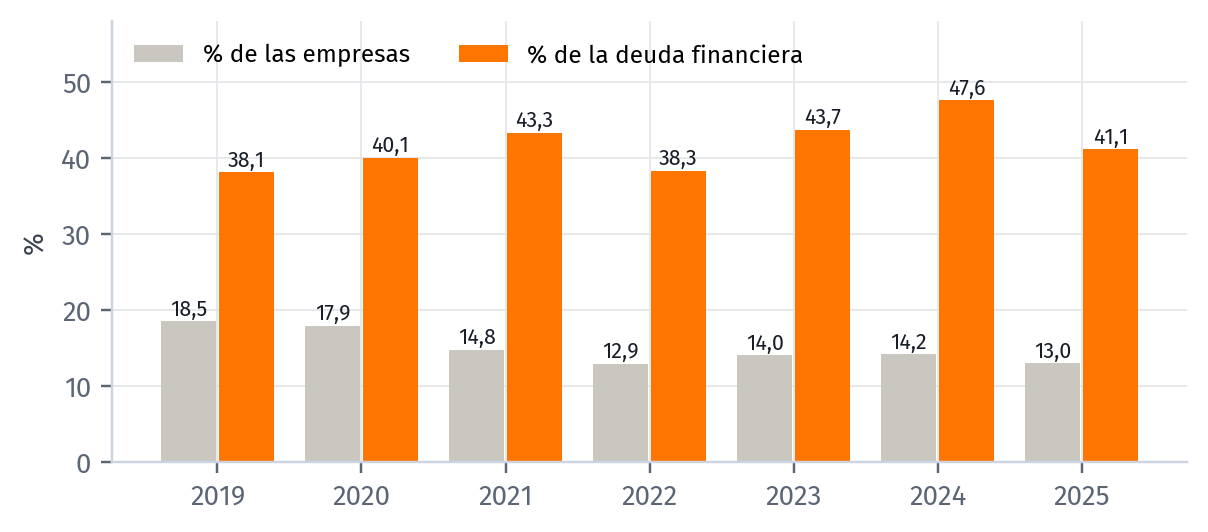
- La deuda está concentrada en las más comprometidas: el 13,0% de las empresas, en estrés o en situación crítica, tiene el 41,1% de la deuda financiera.
Cómo lo medimos
-
Quiénes entran: las empresas medianas y grandes según el Decreto 957 de 2019, que clasifica el tamaño por ingresos y por macrosector. En 2025 son 11.860. No entran las actividades financieras ni las inmobiliarias, cuyo endeudamiento no se compara con el de una empresa operativa, ni las empresas cuyos estados financieros no están completos.
-
Deuda financiera: préstamos y obligaciones financieras de corto y largo plazo, como los radica la empresa. Un cero sin constancia de que la empresa radicó esas líneas no se cuenta como «sin deuda»: queda sin dato.
-
EBITDA: utilidad operacional más depreciaciones y amortizaciones del año.
-
Cobertura de intereses: EBITDA sobre gasto de intereses, solo cuando el gasto financiero que radica la empresa se puede leer como interés. Bajo las normas contables, esa línea suele traer también diferencia en cambio y otros cargos; cuando lo que implica no es una tasa de interés creíble, la cobertura no se calcula.
-
Cómo se clasifica el riesgo: con la misma regla que usamos para analizar a cualquier empresa:
- sana, deuda de menos de 2 veces el EBITDA y cobertura de más de 3 veces;
- estrés, deuda de más de 4 veces el EBITDA o cobertura de menos de 1,5 veces;
- crítica, cobertura de menos de 1 vez;
- vigilancia, todo lo intermedio.
Las empresas con EBITDA negativo o cero se cuentan aparte.
-
Lo que no se pudo medir se cuenta: en 2025, 2.142 empresas no tienen deuda medible (casi todas probablemente sin deuda, pero no consta en lo radicado). Las cifras de deuda sobre EBITDA son sobre las 8.637 que sí la tienen.
-
Industrias: se publican las que tienen 30 empresas o más. Con menos, una sola empresa mueve el porcentaje varios puntos.
Resultado 1: una de cada cinco debe más de 3 veces su EBITDA
En 2025, el 22,0% de las empresas medianas y grandes con deuda medible tenía una deuda financiera de más de 3 veces su EBITDA, y el 15,2% de más de 4 veces. No es un problema de las más pequeñas: entre las grandes la proporción es de 22,8% y entre las medianas de 21,5%.
La empresa típica, en cambio, está tranquila. La mediana es de 1,0 veces: la mitad de las empresas pagaría su deuda financiera con un año de EBITDA o menos. El endeudamiento alto no es la norma; es un grupo, y ese grupo es grande.
Resultado 2: menos que en 2020, y subiendo otra vez desde 2023
Fuente: Capitalia con estados financieros de la Superintendencia de Sociedades. Empresas medianas y grandes con deuda medible.
La proporción de empresas con más de 3 veces su EBITDA en deuda bajó de 30,2% en 2020 a 20,6% en 2023, y la mediana de 1,5 a 1,0 veces. Las empresas se desendeudaron justo en los años en que el crédito se encareció. Desde 2023, la proporción volvió a subir un poco, hasta 22,0% en 2025.
Resultado 3: las industrias más endeudadas
Fuente: Capitalia con estados financieros de la Superintendencia de Sociedades. Industrias con 30 empresas o más.
| Industria | Empresas | Mediana deuda/EBITDA | Más de 3 veces | Más de 4 veces | Reporte de la industria |
|---|---|---|---|---|---|
| Metalurgia | 51 | 2,2 | 31,0% | 19,0% | Ver reporte |
| Vehículos y equipo de transporte | 81 | 1,7 | 30,9% | 17,6% | Ver reporte |
| Construcción | 1.327 | 1,4 | 30,1% | 22,9% | Ver reporte |
| Agropecuario | 843 | 1,2 | 28,4% | 20,3% | Ver reporte |
| Textiles y confecciones | 271 | 1,4 | 26,8% | 17,8% | Ver reporte |
| Papel e impresión | 152 | 1,3 | 26,6% | 17,2% | Ver reporte |
| Alimentos y bebidas | 751 | 1,3 | 25,0% | 16,4% | Ver reporte |
| Comercio | 3.588 | 1,1 | 23,8% | 16,3% | Ver reporte |
| Químicos y derivados | 436 | 0,7 | 17,3% | 11,6% | Ver reporte |
| Servicios profesionales | 839 | 0,6 | 14,2% | 10,3% | Ver reporte |
| Minería | 255 | 0,5 | 12,7% | 10,0% | Ver reporte |
| Información y comunicaciones | 613 | 0,3 | 11,6% | 8,5% | Ver reporte |
| Salud y asistencia social | 45 | 0,4 | 11,1% | 11,1% | Ver reporte |
Empresas medianas y grandes de cada industria en 2025. El gráfico de arriba trae las 29 industrias publicables; el índice de industrias tiene el reporte de todas.
Las industrias más endeudadas son intensivas en capital de trabajo o en activos: construcción, agro, manufactura pesada y comercio. En Construcción, casi una de cada cuatro empresas (22,9%) debe más de 4 veces su EBITDA. En el otro extremo están los servicios, la minería y las telecomunicaciones, donde la mediana no llega a 1 vez.
Transporte y almacenamiento queda corto en 2025: muchas empresas de esa industria reportan ante otra superintendencia, y en ese año solo se conoce su cabecera, no sus estados financieros completos.
Resultado 4: el 13% de las empresas tiene el 41% de la deuda
Fuente: Capitalia con estados financieros de la Superintendencia de Sociedades. Estrés: deuda de más de 4 veces el EBITDA o cobertura de menos de 1,5 veces. Crítica: cobertura de menos de 1 vez.
En 2025, 1.543 empresas medianas y grandes estaban en estrés o en situación crítica: el 13,0% del total. Tenían el 41,1% de la deuda financiera de todas ellas. Y no es un deudor grande que distorsiona la cifra: la mayor de esas empresas pesa el 3,4% de esa deuda.
La proporción de empresas en esa situación bajó desde 2019 (18,5%), pero la proporción de la deuda no: estuvo entre 38,1% y 47,6% todos los años. Hay menos empresas en problemas, pero las que lo están deben más.
Qué significa para una empresa
Para quien va a pedir crédito o refinanciar. El banco no compara su deuda con un número absoluto, sino con la de su industria y con su capacidad de pago. Estar en 3 veces en Construcción, donde la mediana es 1,4, no se lee igual que estar en 3 veces en Información y comunicaciones, donde es 0,3. Antes de sentarse con el banco, conviene saber dónde está la empresa frente a sus pares: es lo que muestran las páginas de industria y la ficha de cada empresa.
Para quien está por encima de 3 veces. El problema rara vez se resuelve con una tasa más baja: suele ser de estructura, con plazos que no calzan con la generación de caja, garantías mal usadas o deuda de corto plazo financiando activos de largo plazo. Es el trabajo de la optimización de la estructura de deuda.
Para quien va a comprar una empresa. La deuda del objetivo se suma a la de la compradora. En las industrias más endeudadas, entre una de cada tres y una de cada cuatro candidatas ya debe más de 3 veces su EBITDA antes de la compra.
Limitaciones
- No es toda la economía: son las empresas medianas y grandes que radican estados financieros completos. Las que reportan ante otra superintendencia solo entran si están en la lista oficial de las más grandes.
- Una deuda sin dato no es una deuda cero. Las 2.142 empresas sin deuda medible en 2025 probablemente tienen poca o ninguna, pero no consta; contarlas como cero bajaría la proporción con más de 3 veces.
- Es una foto de cierre de año. La deuda de fin de año puede no representar la del resto del año, sobre todo en empresas estacionales.
- El EBITDA es contable: no descuenta la inversión ni el capital de trabajo que necesita el negocio. Una empresa con 2 veces de deuda y mucha inversión por delante puede estar más apretada que una con 3 veces y un negocio maduro.
Metodología y fuentes
- Datos: estados financieros que las sociedades radican ante la Superintendencia de Sociedades (y, para las empresas de la lista oficial de las más grandes, ante su superintendencia), una fila por empresa y año, 2019-2025.
- Tamaño: Decreto 957 de 2019, con los ingresos de actividades ordinarias del año en pesos corrientes y la UVT de ese año.
- Deuda financiera: obligaciones financieras corrientes y no corrientes radicadas. Un cero sin constancia de radicación queda sin dato.
- Cobertura de intereses: solo cuando el gasto financiero implica una tasa de interés creíble y no está compensado en más de la mitad por ingresos financieros.
- Anonimato: ninguna empresa se nombra. Las industrias con menos de 30 empresas no se publican.
- Calidad: las filas usadas pasaron las compuertas de publicación de Capitalia en los siete años.
Cifras en pesos colombianos corrientes. Datos con corte al año fiscal 2025.
Cómo lo trabajamos con una empresa: Optimización de la estructura de deuda